iPhoneDuo首销日:可撕哑光膜与变厚度UTG,把工艺难点推到膜层与胶层
iPhone Duo 首销日:可撕哑光膜与变厚度 UTG,把工艺难点推到膜层与胶层
日期:2026-10-23 分类:UV光固化(UV Curing)
10月23日,iPhone Duo 正式发售。这一天值得记录的,不只是门店外的长队,还有三件与 UTG(超薄柔性玻璃)直接相关的事:首销溢价在一周内跌去约五成、内屏那层哑光膜被证实可以徒手撕下、折痕区域触感偏软的讨论继续发酵。把这三件事与同期公开的供应链数字放在一起看,UTG 的价值重心正在从“把玻璃做薄”转向“把膜层与胶层做稳”。
10月23日,多地 Apple Store 提前至 8 点开门,门口排队的主要是已完成线上付款、到店取货的用户(图片来源:IT之家现场报道)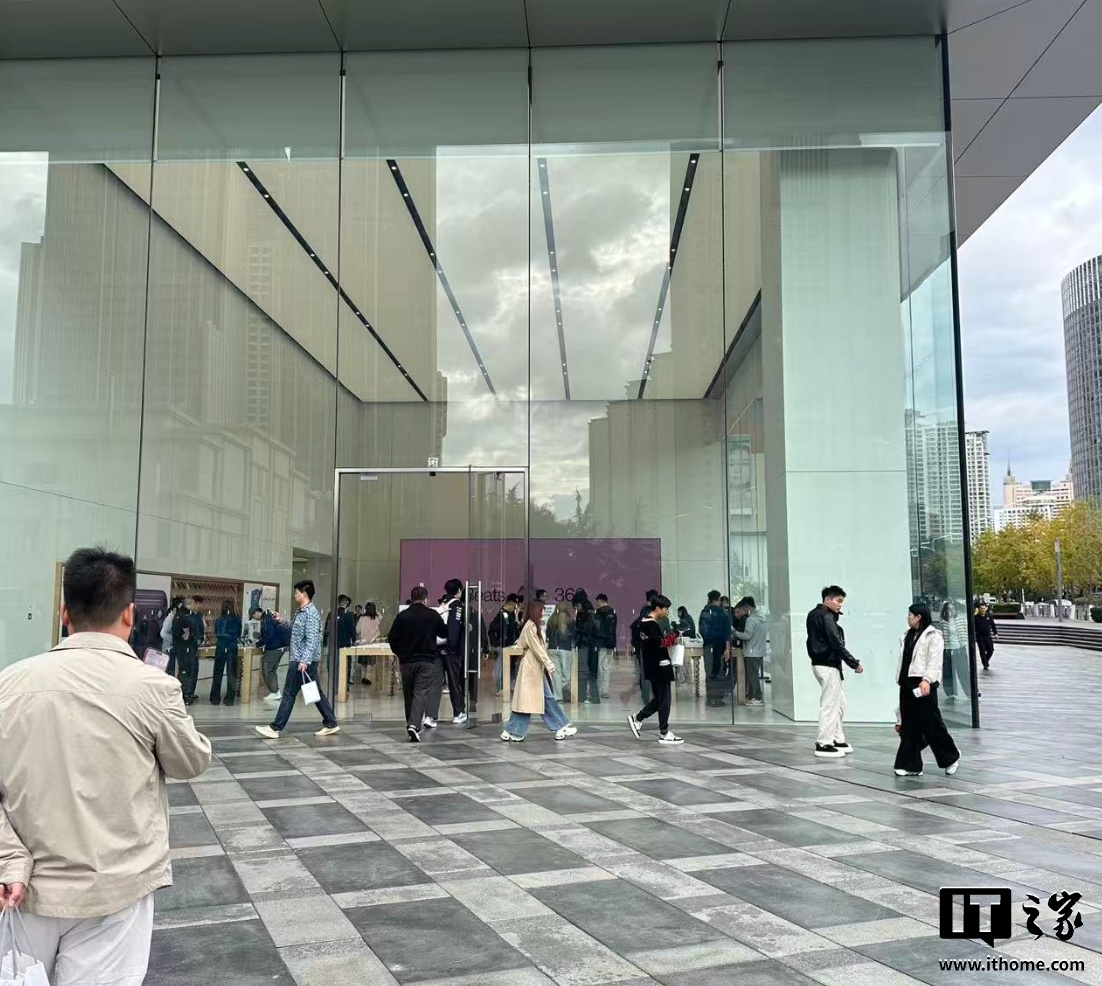
一、首销日:取货制、排队与回落的溢价
10月23日,国行定价 15999 元起的 iPhone Duo 开售。为配合线下取货,多地 Apple Store 把营业时间提前到 8 点,青岛万象城、福州泰禾、上海静安等门店外,取货人群在开门前排起队。门店当天并不提供可直接购买的现货:10 点正式开门前,只有预约指定时段的用户可进店,未持有订单的用户 10 点后只能到店里体验展示机。纽约第五大道店门前则立起多个巨型机型模型为发售造势。 溢价的变化比排队更能说明问题。IT之家在现场以回收名义询问,256GB 版本首发日加价约 1000 至 1300 元,512GB 与 1TB 约 1500 至 1800 元。平台侧的成交数据回落更明显:得物上 256GB 成交均价由 10 月 16 日的 20560 元降至 10 月 23 日上午的 18237 元,加价空间从 4561 元收窄至 2238 元,一周缩水约 50.9%;512GB 由 22666 元降至 20388 元,加价由 4667 元收窄至 2389 元,缩水约 48.8%;1TB 与 2TB 分别缩水约 40.3% 与 47.9%。苹果中国官网部分订单的预计交付时间,已经排到 2027 年 1 月下旬,多市场执行每人限购 2 台。 值得关注的原因在于,溢价回落并不等于供给宽松。它更多是官方加单信号释放后,渠道预期被重新定价的结果;而交付周期排到明年 1 月,说明瓶颈仍停在制造端。对 UTG 与贴合工序来说,这句话的具体含义是:光学胶的涂布节拍、涂层的固化一致性,还跟不上订单表的增长速度。
二、可徒手撕下的哑光膜:纳米纹理的载体换了
同日,IT之家报道了一则工艺层面的消息。根据博主直播测试,用户可以徒手把内屏的磨砂膜撕下来,屏幕立即变成亮面;测试还显示内屏有两层膜,可以单独撕下上方的哑光层。苹果官方的表述是:内屏平整光滑,采用特制的纳米纹理工艺减少眩光与反光;光学透明粘胶让显示各层在折叠时顺畅地相对滑动,从而把应力与折痕减到较轻。
代价被官方价格写得很清楚:内屏维修费用 7998 元,购买 AppleCare 后为 628 元;如果想把哑光涂层重新贴回,维修价格 398 元,AppleCare 后为 139 元。
测试显示内屏为两层膜结构,上层哑光层可单独剥离,剥离后变为亮面屏(图片来源:IT之家报道配图)
这条信息的分量,在于它改写了纳米纹理的工艺归属。此前行业普遍把纳米纹理理解为“在 UTG 表面直接成形”,而现在它落在一层可剥离的功能膜上。对紫外固化的影响是双向的:一方面,涂层要在膜基材上完成亚微米级成形与固化,雾度一致性与耐磨性由固化度决定;另一方面,膜层要同时满足“贴得住”与“撕得下”,附着力被限制在一个很窄的窗口里——附着力偏高,用户撕不动或者会带坏下层;偏低,日常开合中边缘先起翘。398 元的“重新贴回”价格,实际上承认了这是一件可维修件,而不是一次性的玻璃本体处理。这意味着涂层工艺要往“可返修”方向走:固化后的交联网络既要保证耐刮擦,又要允许在维修环节被整体剥离而不留残胶。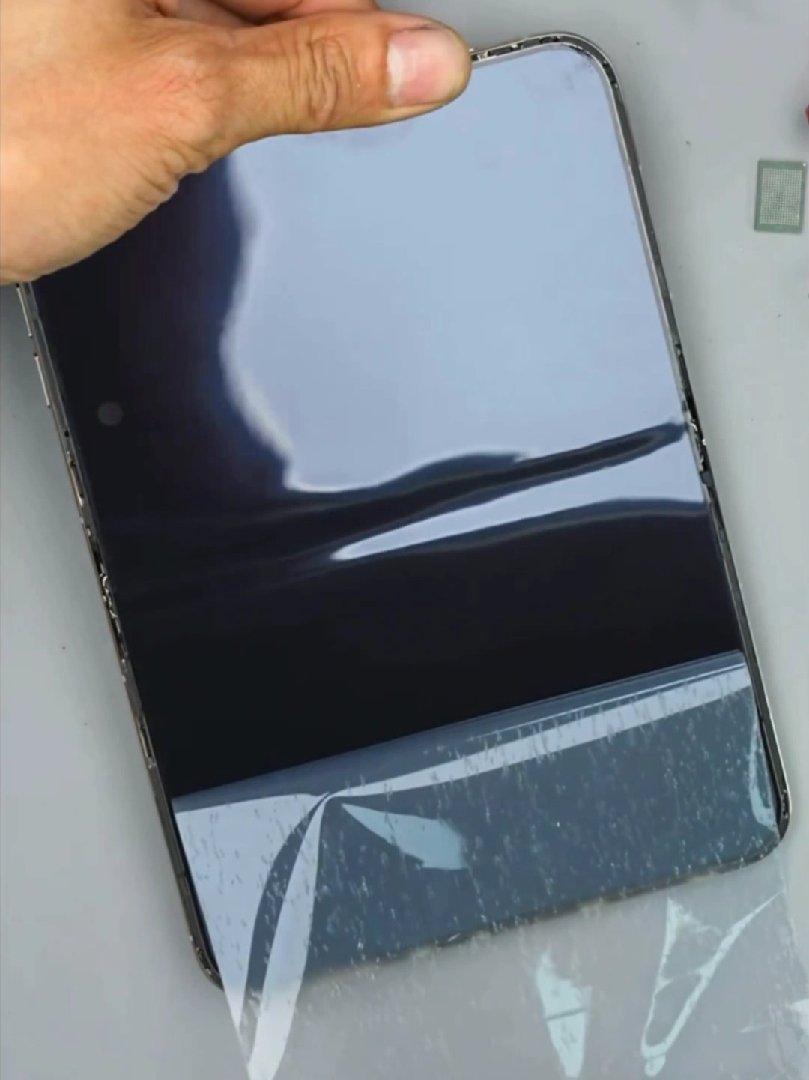
三、折痕区偏软:等厚与变厚的取舍
同期,微博用户 Kang 发布的一段视频显示,内屏折痕附近按压后会出现褶皱,手指滑过有明显形变,该用户称在多台机器上都见到;经 Ice Universe 转发后引发讨论。一种推测认为,这与苹果采用可变厚度 UTG 有关——中央弯折区更薄、周边区域更厚,用以分别照顾弯折性与刚度。苹果客服的回应是柔性设计的需要。IT之家此前的相关报道也提到,展示机屏幕存在公差问题、折痕区域来回滑动会出现波纹。 变厚度是折痕治理的一条明确思路:弯折区做薄以降低表面应变,非弯折区做厚以保住抗冲击与刚度。但它把工艺难度推到了过渡区。厚度从 30 微米过渡到更厚的区间,台阶要平缓,否则应力会集中在台阶根部;涂布时过渡区的膜厚会跟随基材起伏,紫外能量在薄区与厚区的吸收并不相同,固化度很容易被拉开差距。这类“手感偏软”的反馈,通常不是某一种材料单独造成的,而是模组刚度分配与胶层模量匹配的结果。
四、供应链答卷:公差以微米计
同期公开的产业梳理给出了这条链的具体数字。iPhone Duo 的 UTG 为双主供格局,蓝思科技与伯恩光学并列,份额大致五五开,两家专属产线在上半年就已满负荷运转。伯恩把弯折半径做到 0.4 毫米,行业普遍水平是 1 毫米;量产良率据产业链信息稳定在 96% 以上,靠的是以阶梯分段倒角重构玻璃边缘的应力结构。蓝思供应 UTG、玻璃支撑板、PET 功能膜与 3D 玻璃盖板,内屏那层减弱折痕的定制纳米纹理也出自其手。 整机侧的容差被压得更细:折叠屏组装工序比直板机多出数十道,铰链同轴度公差压到 2 微米以内,UTG 贴合要把气泡控制在微米级,双电池堆叠平整度误差不超过 5 微米。郑州富士康整机良品率长期在 97% 至 98%,印度产线公开数据在 85% 至 88%。不过截至 9 月中旬,Duo 的整机良率只有 60% 多,液态金属铰链的量产良率在 60% 至 70%,低于苹果 85% 的门槛;产业链消息称,产线需要在约三个月内把整机良率提到 80% 以上才能匹配需求。 值得关注的原因很直接:在这类产品上,良率差五个百分点,就从盈利变成亏损。而“贴合气泡控制在微米级”这句话,落到工艺上正是光学胶的涂布厚度、排气路径与固化收缩三件事——这是紫外固化设备与材料厂商的核心业务区间。倒角台阶处的涂层厚度均匀性,则决定了弯折时的起裂位置。
五、折痕的光学治理与耐久曲线
同日的一份技术解读把折痕治理拆成三层。光学层用纳米纹理把镜面反射变成漫反射,让反光畸变不再沿折线聚集;结构层用可滑动的光学透明粘胶允许层间微滑移,配合双层 UTG 与钛合金铰链外壳分散应力;材料层的问题在于不可逆塑性形变,PET 支撑薄膜反复弯折后会产生“折痕记忆”。实测数据是:新机折痕峰谷高度差约 48 微米、中央跨轴坡角约 0.097 度;模拟 3000 次折叠后升至约 167 微米与 1.245 度。官方称内屏保护层的刚度比行业常用材料高约 40%。 国产供给端的数据在同一天被反复引用。凯盛科技 UTG 一期年产 200 万片满产,二期 1500 万片于 2026 年 4 月达产,总产能 1700 万片/年,30 微米级量产良率超 90%,弯折寿命突破 100 万次,30 微米产品独供华为 Mate XT 系列,同时为小米 18 Fold 供应 UTG;自研原片的热膨胀系数为 3.0ppm/℃。业绩侧,2026 年上半年营收 31.11 亿元、同比增 12.5%,归母净利润 6320 万元、增 22.7%,扣非净利润 4252 万元、增 47.4%。 这一层的意义在于取舍被摆到了明面上:光学层的收益是“看起来平”,材料层的代价是“手感偏软”与“折痕记忆”,两者在同一个模组里此消彼长。对涂层与胶粘厂商而言,考核指标不再是单一硬度,而是雾度、附着力、模量与固化度的组合。
六、关键数据一览
| 维度 | 10月23日可查数据 | 与 UV 固化的关联 |
|---|---|---|
| 首销溢价 | 256GB 得物成交均价 20560 元降至 18237 元,加价 4561 元收窄至 2238 元(缩水 50.9%);门店回收加价 1000 至 1300 元 | 供需缺口的背面是贴合与固化节拍 |
| 交付与限购 | 官网部分订单排至 2027 年 1 月下旬;多市场每人限购 2 台 | 瓶颈停在制造端,不在订单 |
| 哑光膜层 | 内屏两层膜,上层可徒手撕下;重贴哑光涂层 398 元(AppleCare 139 元);内屏维修 7998 元 | 涂层在可剥离膜上完成亚微米成形,附着力窗口收窄 |
| 折痕区域 | 按压出现褶皱、滑动有波纹;推测与变厚度 UTG 有关 | 过渡区膜厚起伏导致紫外吸收与固化度分化 |
| UTG 规格 | 30 微米;弯折半径 0.4 毫米;量产良率 96% 以上;蓝思与伯恩双主供、份额约五五开 | 阶梯分段倒角处的涂层均匀性决定起裂位置 |
| 良率门槛 | 整机 60% 多(9 月中旬);液态金属铰链 60% 至 70%;门槛 85% | 贴合气泡压在微米级,靠胶层涂布与固化守住 |
| 折痕耐久 | 峰谷差 48 微米升至 167 微米;坡角 0.097 度升至 1.245 度(3000 次折叠) | OCA 交联密度决定粘弹性与折痕加深速度 |
| 国产供给 | 凯盛总产能 1700 万片/年;30 微米良率超 90%;弯折寿命 100 万次;上半年营收 31.11 亿元 | 产能扩张同步放大涂布与固化的工艺一致性要求 |
30 微米级 UTG 片材:减薄后需经边缘倒角、化学强化与功能涂层多道工序,任一环节的均匀性都会传到弯折寿命上(图片来源:公开报道)
紫外固化段:波长、能量密度与均匀性需按胶种与基材逐项标定,波长偏差超过 10 纳米即可能出现欠固化(图片来源:公开资料)
接下来一周的节点相当密集:10月26日蓝思科技三季报,10月29日三星电子财报(含三星显示三季度数据),10月31日凯盛科技三季报;渠道端则要看 11 月 7 日前后首批转售窗口关闭之后,交付周期能否从 13 至 14 周往下走。对涂层与胶粘材料厂商来说,比订单数字更值得盯的是三件事:哑光膜层的附着力窗口能否同时满足“贴得住”与“撕得下”,变厚度基材上的能量分布能否被拉平,以及贴合段在量产节拍下的气泡率。15999 元起的机器能不能从“抢不到”变成“买得到”,答案多半落在这三项上。
相关文章
- 2026年11月5日每日光固化行业简报:三井化学拟1.3万亿日元收购JSR,光刻胶板块高开逾2%,光固化3D打印转入批量交付
- 蓝思确认供货苹果纳米纹理UTG,折叠屏盖板产业链迎密集催化
- 折叠屏“超级周”落定:UTG供应链格局成型,UV固化迎三个增量方向
- 折痕治理进入材料主导阶段:UTG与OCA双线并进,UV固化获得三个新支点
- 苹果折叠屏供应链定型:UTG双主供确认,折痕治理转向“铰链×材料”耦合
- 康宁日元计价基板涨价落地,UTG供应链成本重估与工艺升级并行
- iPhoneDuo整机良率六成多,折叠屏量产爬坡与UTG涂层工艺同步承压
- 折叠屏累计出货逼近1亿部:iPhoneDuo预售落定,UTG供应链进入产能与良率双重考验