康宁日元计价基板涨价落地,UTG供应链成本重估与工艺升级并行
康宁日元计价基板涨价落地,UTG 供应链成本重估与工艺升级并行
日期:2026-09-17 分类:UV光固化(UV Curing) 9月17日,A股玻璃基板概念盘中震荡拉升,沃格光电、科森科技先后触及涨停,京东方A、彩虹股份、力诺药包、红星发展跟随上涨。消息面的源头,是9月11日康宁在官网发布的一则价格调整通知。同期,超薄柔性玻璃(UTG)链条的制造端与终端方案端也有新信息落地:精密狭缝涂布被明确为量产关键工序,国产UTG供给端出现新的量产企业,苹果首款折叠屏 iPhone Duo 的折痕处理思路在实机反馈中逐渐清晰。以下梳理其中五条。 iPhone Duo 采用的多层堆叠结构示意,盖板、光学胶与柔性显示层在弯折时需协同变形(图片来源:搜狐科技)
一、康宁日元计价显示玻璃基板涨价15%及以上,成本沿链传导
9月11日,康宁在官网宣布,受汇率与通胀影响,公司将在全球范围内对以日元计价的显示玻璃基板产品实施15%及以上的价格调整,按产品类别与世代尺寸分档执行,2026年第四季度起生效。康宁给出的原因包括:日元兑美元汇率持续贬值,目前明显低于历史平均水平;关键原材料、贵金属、能源与物流成本持续上行,公司内部消化能力已有限。
市场在9月17日做出反应。沃格光电(603773.SH)触及涨停,收于101.86元,涨幅10.00%;科森科技(603626.SH)同步涨停,京东方A、彩虹股份、力诺药包、红星发展跟涨。有产业观察人士提到,这是康宁自2023年以来的第三轮通知式涨价。财务侧看,康宁2026年第二季度核心销售额同比增长17%至47.4亿美元,新设的玻璃创新业务部门第二季度销售净额为14.63亿美元,同比增长1%。
值得关注的原因在于传导路径。显示玻璃基板处于面板与终端之间的上游位置,价格上涨会顺着面板、模组、盖板加工逐级传递。UTG 需要在减薄之后进行多道表面处理与涂层加工,这些工序的良率直接决定盖板单价;当上游价格抬升,本地化涂层与贴合工序的工艺效率会变得更有价值——用更少的涂料损耗与更高的直通率,消化掉来自上游的成本压力。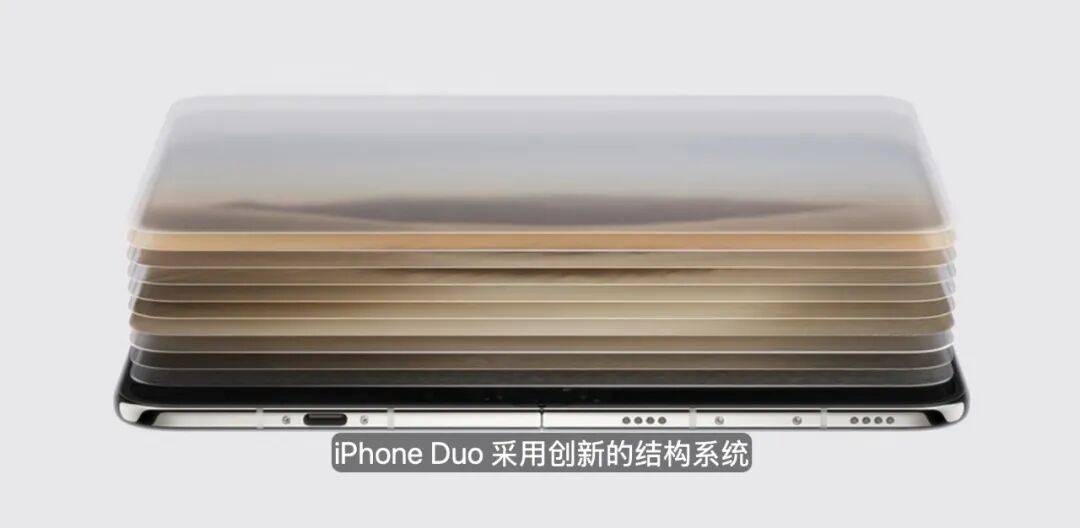
二、精密涂布被明确为 UTG 量产关键工序,微米级均匀性决定良率
9月16日,同花顺行业频道刊出的一篇分析把”精密涂布”放在 UTG 量产链条的关键位置。文中判断:随着 UTG 向更薄方向演进,30至50微米玻璃在激光切割环节的崩边、在转移环节的破片,已经成为量产的主要卡点;而表面涂层的涂布均匀性、缺陷控制与加工稳定性,直接决定后续工序能否跑通。 文章梳理了制程时序:玻璃原片先经化学减薄到目标厚度,再通过离子强化提升机械强度,经严格清洗后进入首道关键涂布工序。以曼恩斯特的平板狭缝涂布设备为例,其把涂层厚度偏差控制在微米级,使防护层均匀吸收并阻挡部分激光能量向玻璃基体传递,减少作用于玻璃边缘的热冲击;在满足破片率低于5‰的量产要求下,提升激光切割的工艺良率。针对高粘度浆料,设备通过配方、工艺与设备协同优化,满足低除边距离下的均一性要求,同时避免涂层针孔或局部薄弱点导致刻蚀液渗透、引发边缘过度蚀刻。 在承载与传输环节,30至50微米玻璃自重形变量大,设备把基板自重形变量控制在1毫米以内,载台吸附平整度控制在5微米以内;整机可靠性指标为 MTBF 大于500小时、MTTR 小于2小时。该公司六大核心技术体系中,超薄层涂布技术与多药液共涂技术被点名为满足 UTG 涂层厚度均匀性要求的关键。 值得关注的原因在于,涂层是 UTG 从”能弯”走向”耐用”的决定性一环。离子强化解决玻璃本体的强度问题,而抗疲劳、抗反射、抗眩光等表面性能要靠涂布与固化实现。涂布均匀性稍有波动,固化后的应力分布就会失衡,反复弯折时更容易在薄弱点起裂。涂布精度的提升,本质上是把固化涂层的工艺窗口做宽。
三、iPhone Duo 折痕方案:结构减力与光学隐藏并行
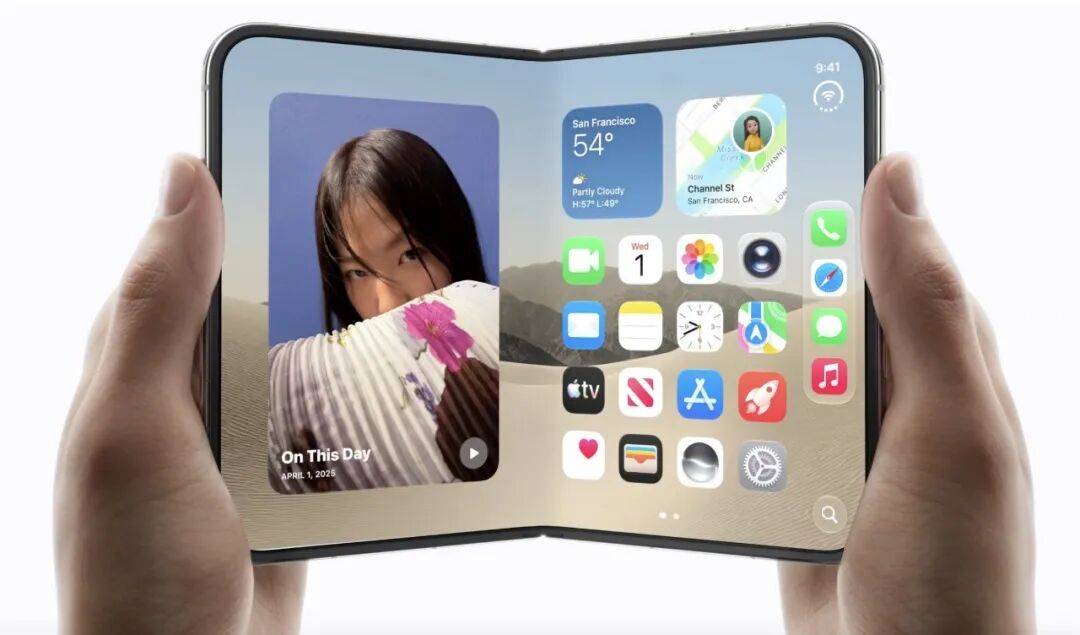
在 iPhone Duo 上市一周后的实机反馈中,关于折痕的讨论逐渐形成共识:日常亮屏正对屏幕时折痕几乎不可见,只有在息屏、强光斜射或贴近观察时才能看到淡痕,手指划过中央区域能感觉到轻微起伏。多家上手体验的结论是,这套方案属于结构优化加光学遮蔽,并非物理意义上的无痕。 从公开信息看,方案由三层构成。硬件层采用 UTG 超薄柔性玻璃,弯折半径做到0.4毫米;内屏做多层堆叠,层间使用可滑动的光学透明粘合剂,折叠时各层可以小幅相对滑移,把弯折应力分散开。铰链层由100多个精密部件组成,采用可变扭矩多段磁吸设计,配合钛金属支撑板,展开时把屏幕中间撑平。表面层是纳米纹理磨砂涂层,把定向镜面反射转为漫反射,折痕带来的微小高低差不容易形成明暗分界线。 iPhone Duo 内屏展开实拍,日常亮屏下折痕几乎不可见,息屏斜射时仍能看到淡痕(图片来源:搜狐科技) 这套取舍也有代价。内屏为雾面磨砂,通透度相比外屏略有下降;纳米纹理属于表层镀膜,长期摩擦存在磨损风险,涂层消耗之后底层的物理折痕会逐渐显露。行业层面的问题同样值得注意:Counterpoint 的调查显示,折叠屏用户日均展开内屏仅3.1次,76%的消费者从未使用过悬停功能;有厂商高管公开提到,内屏使用率不到三成。 值得关注的原因在于工艺接口。多层堆叠与可滑动光学胶,意味着层压与固化要同时满足粘接强度与低模量缓冲两个目标;纳米纹理涂层要在超薄玻璃上实现亚微米级均匀成膜,还要在反复形变与日常刮擦下保持雾度稳定。光学胶的交联密度与固化程度,直接决定层间滑移是否可控,也决定折痕在长期使用后的可恢复表现。
四、国产 UTG 供给端扩容:混合型切割成型路线
9月16日,网易订阅刊出的一篇制造商观察提到赛德半导体。该公司2020年12月成立,团队近150人,聚焦可折叠超薄柔性玻璃的研发与量产,技术路线为混合型切割成型,把多种工艺精简整合,公开信息显示产品良率可达70%以上。公司创始人尹爀焌在湿法制程领域有20年以上经验,曾参与三星半导体及多条大型液晶面板产线建设。 在产能与客户侧,该公司2020年即投建安徽中试线,同年12月杭州量产工厂投入使用;2022年完成业内主流客户供应商认证,首条量产线总面积达20000平方米;产品已通过华星光电、京东方等面板厂认证并实现稳定供货。 值得关注的原因在于供给结构。国内本土 UTG 减薄加工环节的产能已能覆盖折叠终端的需求,但原片供应长期依赖海外厂商;在减薄、切割成型这类关键工序上,良率差异会直接放大成成本差异。切割成型环节的良率每提升一个台阶,对应的报废、返工与材料浪费都会同步下降,而这部分损耗恰恰发生在涂层与清洗等湿制程工序的前后。混合型路线把工序精简,等于减少了涂层暴露与污染的机会。 超薄柔性玻璃生产所需的洁净车间与纯水处理系统,湿制程环境的洁净度直接影响涂层质量(图片来源:赛德半导体)
五、iPhone Duo 供应链:11家中国厂商入局,原片与减薄分工清晰
9月16日,维科网与今日头条先后刊出对 iPhone Duo 供应链的梳理。至少11家中国大陆厂商已明确入局:宜安科技、精研科技参与金属注射成型结构件;东山精密与鹏鼎控股提供柔性电路板组件;荣旗科技切入均热板检测环节;水晶光电参与光学元器件;长盈精密布局关节与结构件;强瑞技术参与治具研发、打样到试制验证的全流程。
在盖板与材料环节,分工较为清晰。报道称超薄柔性盖板由苹果联合康宁共同研发;凯盛科技已完成从高强玻璃原片到柔性贴合的全链条量产工艺验证,进入批量供货序列,成为蓝思科技与伯恩光学背后的上游材料支撑方;蓝思科技与伯恩光学位于惠州、越南的 UTG 产线自2026年二季度末起满负荷出货。同时需要看到量级:机构对这款机型2026年全年出货量的预测上限约600万台,第三季度出货目标为50万至100万台。
值得关注的原因在于原片与后制程的耦合。原片配方决定离子交换强化的效果上限,减薄与切割决定边缘质量,涂层与固化决定表面性能与弯折寿命。当原片环节的国产化程度提升,后制程的工艺参数需要重新做匹配验证——玻璃成分、表面能、热膨胀系数发生变化,涂层附着与固化收缩都会随之改变。这条链条上的每一次切换,都会在涂层环节留下具体的工艺课题。
无尘车间内,工作人员手持装载超薄玻璃片材的承载架,转运环节的形变与划伤控制直接关系良率(图片来源:赛德半导体)
相关文章
- 2026年11月5日每日光固化行业简报:三井化学拟1.3万亿日元收购JSR,光刻胶板块高开逾2%,光固化3D打印转入批量交付
- 蓝思确认供货苹果纳米纹理UTG,折叠屏盖板产业链迎密集催化
- 折叠屏“超级周”落定:UTG供应链格局成型,UV固化迎三个增量方向
- 折痕治理进入材料主导阶段:UTG与OCA双线并进,UV固化获得三个新支点
- 苹果折叠屏供应链定型:UTG双主供确认,折痕治理转向“铰链×材料”耦合
- 康宁日元计价基板涨价落地,UTG供应链成本重估与工艺升级并行
- iPhoneDuo整机良率六成多,折叠屏量产爬坡与UTG涂层工艺同步承压
- 折叠屏累计出货逼近1亿部:iPhoneDuo预售落定,UTG供应链进入产能与良率双重考验