苹果折叠屏供应链定型:UTG双主供确认,折痕治理转向“铰链×材料”耦合
苹果折叠屏供应链定型:UTG 双主供确认,折痕治理转向“铰链×材料”耦合
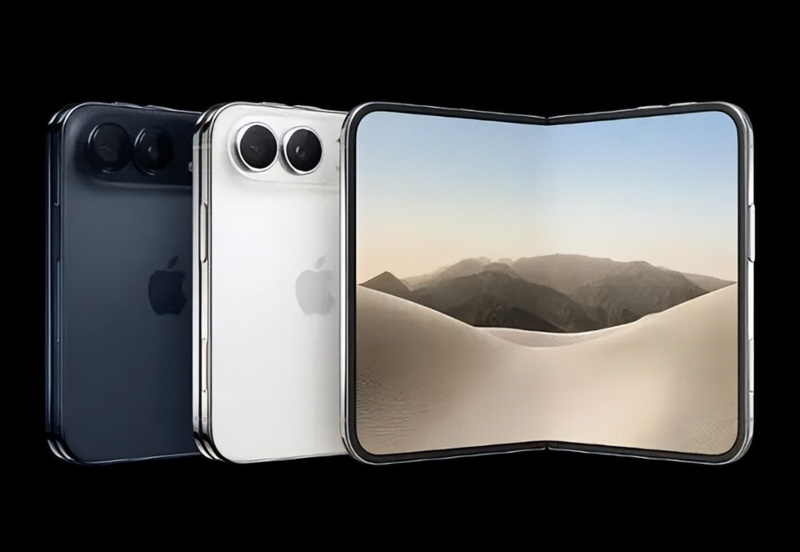
日期:2026-09-16 分类:UV光固化(UV Curing) 9月16日,距离苹果首款折叠屏手机 iPhone Duo 发布已过去一周,供应链侧的信息开始沉淀。这一天,新华报业网与同花顺先后刊出对 iPhone Duo 供应链的梳理,指出至少 11 家中国企业切入关键环节,其中超薄柔性玻璃环节由蓝思科技与伯恩光学并列主供;同花顺行业频道同期发文,把折痕问题拆成“铰链决定形状、材料决定可恢复性”的耦合模型;韩国媒体在此前一日披露三星显示锁定三年独家面板供应,单片价格约 250 美元。把这些线索放在一起看,折叠屏盖板的竞争已经进入一个新的阶段。以下梳理其中五条。 折叠屏手机的书本式内折形态,外屏与内屏尺寸配比直接决定叠层结构设计(图片来源:新华报业网)
一、UTG 双主供定型:蓝思与伯恩“五五开”,“独家七成”的说法被修正
9月16日,新华报业网刊发的供应链解析指出,此前盛传“蓝思科技独占约七成 UTG 份额”的说法并不准确。经多位产业链人士证实,该环节就此定型为“双主供”格局:蓝思科技与伯恩光学并列主供,份额大致五五开。蓝思科技在深交所互动易平台确认,其向该客户供应 UTG 超薄柔性玻璃、玻璃支撑板、PET 功能膜及 3D 玻璃盖板,二季度末已批量出货;伯恩光学位于惠州与越南的 UTG 专属产线同样自二季度末起批量出货,目前已满负荷运转数月。 为什么需要双主供,答案在良率与产能。UTG 需要把玻璃减薄至 30 微米级,良率要求远高于传统盖板;在备货量约 1000 万台的规模下,单一厂商难以覆盖全部需求。更关键的是备份逻辑:减薄与强化环节一旦出现波动,整批盖板就可能报废,单一供应商难以承担这种风险,并列主供既是分产能,也是分摊良率波动。 为什么值得关注:减薄到 30 微米后,玻璃强度会显著下降,表面任何微裂纹都可能成为断裂的起始点,因此必须依靠化学强化与边缘处理来补强。边缘倒角、抛光与表面功能涂层,都是 UV 固化涂层体系的典型应用场景;涂层要在反复形变下不开裂,取决于固化度与交联密度的稳定控制。 展开状态下的折叠屏手机,盖板玻璃与内屏的贴合质量直接影响折痕观感(图片来源:新华报业网)
二、折痕是“铰链×材料”的耦合结果:OCA 与缓冲层蠕变成为长期变量
同日,同花顺行业频道的一篇技术分析提出一个值得注意的视角:折痕常被简单归因于“屏幕材料”,但它实际上是铰链与屏幕材料的耦合结果,两者分工不同。铰链决定折痕的“形状”与“深浅”——早期 U 型铰链弯折半径约 1.5 毫米,应力集中在一条线上,折痕明显;水滴型铰链把弯折半径提升到约 3 毫米,应力分散到更宽区域,折痕深度因此下降约 48%。铰链支撑面的平整度同样关键,有厂商把表面起伏从 0.18 毫米压缩到 0.1 毫米,正是为了减少反复开合中的受力不均。 材料则决定折痕的“可恢复性”。折叠屏内屏并非一块单纯软玻璃,而是盖板、光学胶(OCA)、OLED 与支撑薄膜叠起来的多层结构。反复弯折时各层变形不同,层间会产生应力甚至形变。盖板从聚酰亚胺薄膜升级到 UTG 超薄玻璃,主要解决的是“不易断裂”;而让折痕长期变明显的,往往是 OCA 与缓冲层的蠕变。苹果在 iPhone Duo 上选用强度为钛合金 2.5 倍的液态金属铰链,但这一类加工难度很大,行业良率约 65%,本身也是量产挑战。 为什么值得关注:降低蠕变、让材料具备“记忆”能力,本质上是粘弹性设计问题。对 OCA 这类光固化胶材而言,交联密度与固化程度的匹配,直接决定它在缓慢弯折与突发外力下能否呈现预期的模量切换,也直接决定折痕的长期观感与层压良率。 折叠屏内屏的多任务界面,反复开合后层间应力会逐步显现为折痕与微观不平整(图片来源:首尔经济日报)
三、三星显示锁定三年独家面板供应,价值量向面板端集中
9月15日,韩国首尔经济日报报道称,三星显示为 iPhone Duo 供应折叠 OLED 面板,被业界视为事实上的独家供应商,并有望获得为期三年的独家供应权。报道引述业界信息说,单片面板价格约 250 美元,外屏另计约 80 美元,内外屏合计约 330 美元,其中内屏单价接近苹果用于 iPhone 18 Pro Max 面板的四倍。按 2026 年出货约 800 万片、2027 年提升至约 1500 万片的节奏测算,仅今年的面板供应金额就约为 20 亿美元,折合约 2.7 万亿韩元。 市场研究机构 Counterpoint 预计,今年全球折叠智能手机面板出货量约 2750 万片,同比增加约 24%,收入约 44 亿美元,同比增加约 48%;苹果约占今年折叠面板采购量的 29%。苹果在这块内屏上采用新一代 M16 材料组与十层堆叠结构,其中包含一层纳米纹理层,用于降低眩光并提升反复弯折下的耐用表现。 为什么值得关注:十层堆叠意味着内屏要经历多次层压与贴合,每一层之间都依赖光学胶完成粘接,胶层的厚度均匀性与固化收缩率决定贴合后是否出现气泡与应力集中。而“纳米纹理”本质上是聚合物涂层在微纳尺度上的成型,其雾度、耐刮与耐候表现同样取决于固化体系的设计。
四、双 UTG 路线浮出水面:上下两层玻璃夹持,2027 年进入量产窗口
在此前几日的报道中,一条新技术路线引起了产业链注意。据 The Elec 消息,谷歌下一代折叠机型 Pixel 12 Pro Fold,以及 OPPO、vivo 的后续机型,正与三星显示合作开发名为“dual-UTG”的双层超薄玻璃结构。现有的折叠内屏通常是一层超薄玻璃加一层支撑板;新的设计把支撑板替换为第二层玻璃,相当于把整块屏幕夹在上下两层超薄玻璃之间。 公开信息显示,上层玻璃覆盖厚度仅数十微米的窗口,负责抵御外部刮擦与跌落冲击;下层玻璃则承担结构职能,在开合过程中支撑柔性 OLED 面板,通过分散铰链附近的机械应力来增强整体刚度。工程师需要针对不同品牌的产品结构、厚度目标与耐久阈值逐一验证工艺条件。按照目前的进度,这一路线预计在 2027 年进入量产窗口。 为什么值得关注:双层玻璃夹持意味着层压次数增加,光学胶的用量与固化窗口随之变化。上下两层玻璃之间还要完成厚度再分配,弯折区需要更薄以获得柔性,非弯折区保留厚度以维持刚性。这种“应力管理”思路,对光固化胶材的模量梯度与固化一致性提出了更细的要求。 折叠终端在苹果产品序列中的位置,其显示与盖板工艺会向其他产品线传导(图片来源:GSMSpecs)
五、蓝思科技:折叠屏产品进入批量交付阶段,纳米纹理工艺由其独家处理
9月15日,蓝思科技在互动平台回复投资者提问时表示,公司折叠屏产品按照原定计划顺利推进,对大客户已于二季度末开始出货交付,目前已处于批量交付阶段,并已准备充足产能以满足市场更大的需求。公司为客户供应 UTG 超薄柔性玻璃、透明聚酰亚胺薄膜、UTG 支撑板与 3D 玻璃盖板等产品,并独家进行纳米纹理工艺处理,以提升显示效果。公司同时披露,截至 2026 年 6 月 30 日,已披露的股东人数为 324,314 户。
从产业链站位看,蓝思科技与伯恩光学共同承担苹果链条的盖板加工,凯盛科技负责国产原片与全链条国产化,长信科技则较早把 UTG 推到量产线上。盖板环节的附加值来自加工难度,而纳米纹理这类表面处理,正是其中门槛较高的部分。
为什么值得关注:纳米纹理、抗反射层、抗眩光层与硬化层都属于表面功能涂层。它们需要在 30 微米级别的玻璃上实现亚微米级均匀成膜,并要耐受反复形变与日常刮擦。涂层的一致性,恰好处在良率窗口的敏感位置,也是盖板厂与胶材厂协同的关键接口。
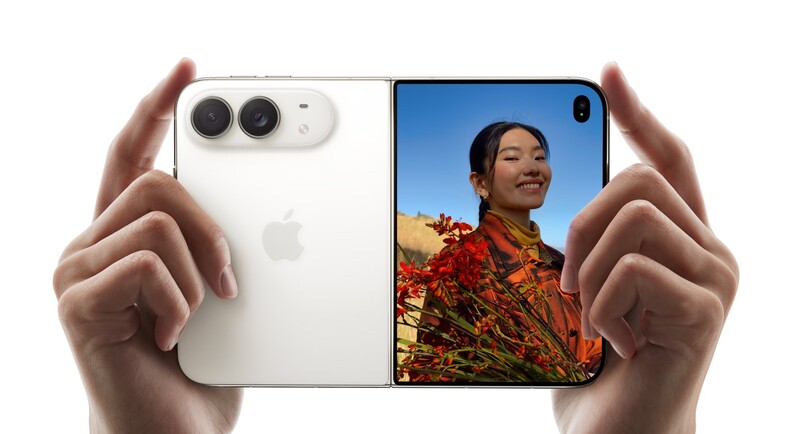
折叠屏内外屏的日常使用场景,表面处理与叠层设计共同决定长期观感(图片来源:新华报业网)
相关文章
- 2026年11月5日每日光固化行业简报:三井化学拟1.3万亿日元收购JSR,光刻胶板块高开逾2%,光固化3D打印转入批量交付
- 蓝思确认供货苹果纳米纹理UTG,折叠屏盖板产业链迎密集催化
- 折叠屏“超级周”落定:UTG供应链格局成型,UV固化迎三个增量方向
- 折痕治理进入材料主导阶段:UTG与OCA双线并进,UV固化获得三个新支点
- 苹果折叠屏供应链定型:UTG双主供确认,折痕治理转向“铰链×材料”耦合
- 康宁日元计价基板涨价落地,UTG供应链成本重估与工艺升级并行
- iPhoneDuo整机良率六成多,折叠屏量产爬坡与UTG涂层工艺同步承压
- 折叠屏累计出货逼近1亿部:iPhoneDuo预售落定,UTG供应链进入产能与良率双重考验