iPhoneDuo出货目标上调44%:宽屏折叠成主线形态,UTG与玻璃基板同迎良率考验
iPhone Duo 出货目标上调 44%:宽屏折叠成主线形态,UTG 与玻璃基板同迎良率考验
日期:2026-10-22 分类:UV光固化(UV Curing)
10月22日,UTG(超薄柔性玻璃)与折叠显示产业链在五个层面同时出现新数字:整机端,苹果把 iPhone Duo 未来十二个月的出货目标上调 44%;面板端,Omdia 给出 2026 年折叠屏 AMOLED 面板 2900 万片、同比增长 44% 的预估,并把“宽屏”定义为本轮增长的主线;交付端,中信里昂测算主要市场等待 13 至 14 周;上游,玻璃基板量产的门槛被重新表述为三道工序的协同;体验端,首批深度评测把折痕换算成了可比的微米级数据。以下逐条梳理,并指出每条与紫外光固化(UV Curing)的接口。
iPhone Duo 于 10 月 23 日在门店开售,预购阶段的交付周期已排至 2027 年 1 月(图片来源:Digitimes 报道配图,经 IT之家 转载)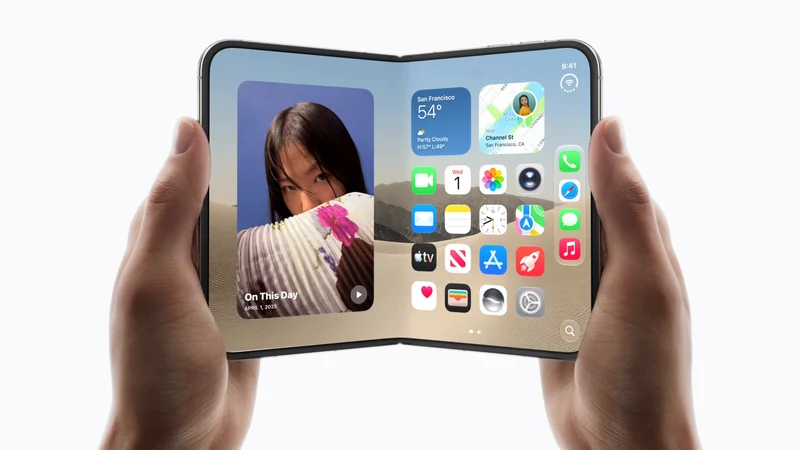
一、整机端:十二个月出货目标由 970 万部上调到 1400 万部
10月22日,行业媒体 Digitimes 依据供应链消息报道,苹果已把 iPhone Duo 未来十二个月的出货目标上调 44%,由原定的 970 万部提高到 1400 万部。上调的直接背景是预购开启后需求超出预期:该机 10 月 16 日晚开启线上预购,短时间内全平台售罄,部分市场的预计交付时间随即被推后到 2027 年 1 月,苹果随后向供应链追加订单。 各机构的预估区间因此被重新拉开。IDC 此前预计苹果首款折叠屏首年出货超过 1000 万部、2027 年可能拿到全球折叠屏市场约 40% 的份额;高盛维持更乐观的判断,2026 年 1300 万部、2027 年 3300 万部;Counterpoint 的口径仍在 600 万部上下。Digitimes 同时提示,出货目标上调并不等于销量落地,铰链、屏幕良率与复杂组装工艺仍可能拖住产能。 这条动态的分量,在于它把矛盾点挪了位置。过去两年折叠屏的讨论集中在“能不能卖动”,现在变成了“能不能造出来”。在造不出来的环节里,UTG 是明面上的一环:30 微米玻璃要经过减薄、边缘倒角与强化、功能涂层、与面板的全贴合,每一段都会吃掉良率。减薄后的边缘微裂纹是起裂源,倒角几何决定应力集中程度,涂层的固化度决定弯折时表层是否先崩;贴合段的胶层则要在数十万次弯折里保持回弹。
二、面板端:宽屏成为新形态主线,2026 年占折叠面板出货 44%
10月21日,调研机构 Omdia 发布报告,10月22日经多家媒体转载。报告预计 2026 年全球可折叠智能手机 AMOLED 显示屏出货量达到 2900 万片,同比增长 44%;上一年这一数字是下滑 12%。增长由两端共同推动:苹果以 iPhone Duo 首次进入该品类,同时行业整体从“10:9 内屏 + 21:9 外屏”的传统组合,转向 4:3、14:10 等更接近平板电脑的宽屏比例。
Omdia 首席分析师 Brian Huh 给出的路径是:宽屏折叠所用面板 2026 年占折叠面板总出货的 44%,2027 年随着更多中国厂商入场,这一比例将超过 60%。三星显示凭借独家供应 Galaxy Z Fold8 与 iPhone Duo 的 AMOLED 面板,2026 年在折叠屏手机显示面板市场的份额预计升到 66%;京东方、华星、天马、维信诺各自持有较小的份额。
Omdia 10 月 21 日报告配图:宽屏折叠形态与折叠屏面板出货预估(图片来源:Omdia 报告,经 IT之家 转载)
宽屏化对工艺的实际影响,比“屏幕变大”这四个字要具体得多。以 4:3 为例,同样对角尺寸下,展开态的可视面积比 10:9 增加约两成,盖板与偏光片的贴合面积随之变大。全贴合靠光学胶,胶层越宽,辊压或真空压合时边缘与中心的排气路径就越长,气泡与缺胶的工艺窗口越窄;紫外固化时,大面积上的能量分布也更难拉平,中心过固化与边缘欠固化会同时出现。边框收窄之后,屏框点胶的胶线宽度被压到零点几毫米,深固化能力直接决定密封是否可靠。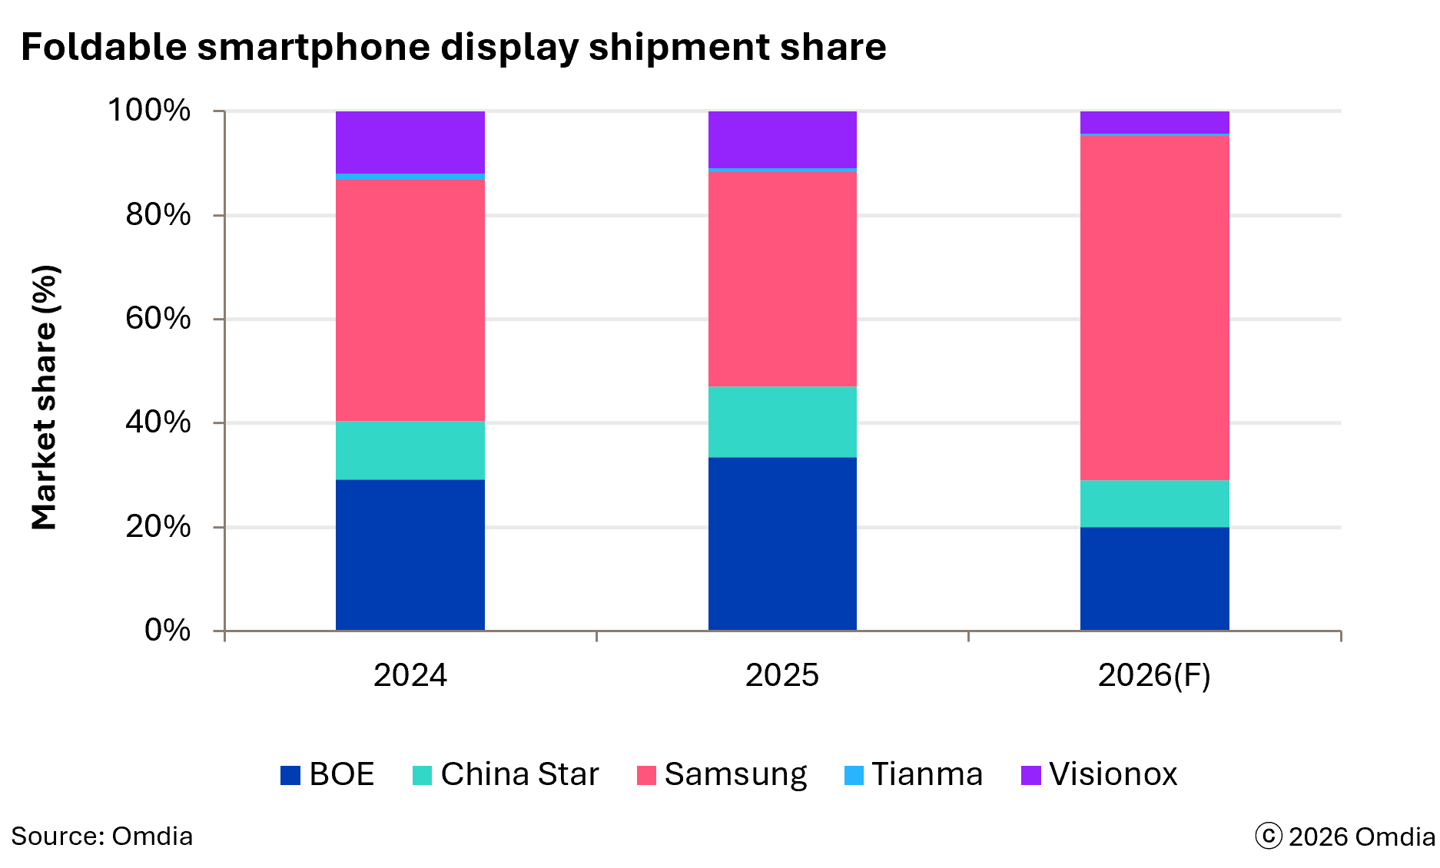
三、交付端:主要市场等待 13 至 14 周,交付排到 2027 年 1 月
10月22日,中信证券(香港)发布研报,援引中信里昂的研究数据:iPhone Duo 在主要市场的等待时间约 13 至 14 周,交付时间延长到 2027 年 1 月,说明初始供应相对需求偏紧。作为对照,iPhone 18 Pro 的等待时间为不到一周至三周,美国和英国 2 至 3 周、中国不到一周;iPhone 18 Pro Max 为 2 至 4 周。周环比看,两款直板机的等待时间基本持平,中国市场的 iPhone 18 Pro 等待时间缩短两周。 定价结构也一并被列出:星光白色与夜空色两种颜色,256GB、512GB、1TB、2TB 四档,分别对应 1999、2199、2599、3199 美元,比同存储容量的 iPhone 18 Pro Max 高 700 美元。供应链层面,研报点名蓝思科技是 iPhone Duo UTG 玻璃的主要供应商,富士康工业互联网负责钛金属外壳。 把交付周期与物料成本放在一起看,会得到一个不太舒服的结论:这台机器的溢价并不来自堆料,而是来自工艺。UTG 单机价值量从直板机的约 50 美元抬到 175 美元,其中纳米纹理 UTG 一项约 100 美元;铰链由上百个零件组成,公差要求压到 0.01 毫米级。等待 14 周,本质上是这些工序的节拍还跟不上订单。
四、上游:玻璃基板的门槛从“单点突破”转到“三道工序协同”
10月22日,中财网刊出一篇产业观察,同日转载的研报《玻璃基板系列(四)》给出了同一套框架。玻璃基板制造分三道核心工序:TGV 成孔、金属化与电镀、RDL 增层与光刻,分别承担建立垂直通道、实现通孔导通、形成横向线路。单板通孔数量达到百万级后,成孔要同时满足效率与一致性;铜在玻璃表面附着困难,种子层的连续覆盖与填铜空洞是同一枚硬币的两面;RDL 层数增加后,多次加工中的面板形变与层间偏差才是量产门槛。 公开进展被逐项列出:德国 LPKF 推出激光诱导深度蚀刻装备;华工激光的微孔加工装备可达每秒 8000 孔,正在推进工艺验证;Atotech 提供附着促进、化学铜种子层与反向脉冲填孔的湿法方案;蓝思科技已贯通 PVD 镀膜与电镀铜填充;京东方已有超过 100×100 毫米、24 层(11-2-11)的载板样品送样,并通过 Pre-con、TCB 1000 次循环、UHAST、BHAST、HTSL、LTSL 等信赖性测试,但尚未完成芯片级电性能验证与客户批量订单。研报的结论很克制:单点突破不等于整板达标。 同一天还有一条资本侧的动作。光庭信息在三季报中以 3200 万元认购特卓微新增注册资本,持股 34.67%,后者专注玻璃基板与 TGV 全流程工艺;Omdia 测算 2026 年全球封装玻璃基板市场约 186 亿美元,2030 年有望超过 320 亿美元,年复合增长率约 14.5%,有机基板同期约 6%。 UTG 盖板的量产口径:30 微米厚度、0.4 毫米弯折半径、量产良率稳定在 96% 以上,靠的是阶梯分段倒角重构边缘应力结构(图片来源:公开报道)
五、体验端:折痕的量化数据与它的代价
10月21日,iPhone Duo 首批深度评测解禁,折痕被换算成了可比的数字:全新机内屏折痕峰谷高度差约 48 微米,接近半张 A4 纸的厚度,中央跨轴坡角约 0.097 度;完成 3000 次折叠之后,峰谷高度差升至约 167 微米,跨轴坡角增至约 1.245 度,随后进入相对稳定的阶段。按压层面,需要约 15 牛(相当于 1.5 千克物体)的力才会留下肉眼可见的浅痕。 方案上,这一代走的是双层 UTG 加纳米纹理的组合:双层玻璃夹持屏幕,第二层兼作支撑;纳米纹理把镜面反射打散成漫反射,折痕处的反光畸变被均匀化,正面看起来就淡了。代价同样清楚——黑色区域略微发灰、对比度小幅损失,而且这层处理管不住所有观察角度。耐磨则是另一面的收益,实测要到 8H 铅笔压力下才出现明显划痕。水滴弯折空间的宽度约 3.85 毫米,配合凸轮阻尼实现 15 度至 165 度悬停。 这组数字正好把 UTG 的厚度两难摆明:折叠盖板玻璃的厚度区间在 30 至 90 微米,越薄弯折越容易、折痕越轻,但硬度越低、越容易被划伤。行业只能在区间内找平衡,硬度靠表面硬化涂层补,折痕靠结构与光学掩蔽补。
六、关键数据一览
| 维度 | 10月21日至22日可查数据 | 与 UV 固化的关联 |
|---|---|---|
| 整机出货 | 十二个月目标由 970 万部上调至 1400 万部(+44%);IDC 首年超 1000 万部、高盛 2026 年 1300 万部 | 贴合段光学胶固化一致性与节拍,是产能的变量之一 |
| 交付周期 | 主要市场 13 至 14 周,交付延至 2027 年 1 月;iPhone 18 Pro 为不到一周至三周 | 瓶颈在工序良率,不在订单 |
| 面板出货 | 2026 年折叠 AMOLED 2900 万片(+44%);宽屏占 44%,2027 年超 60%;三星显示份额 66% | 面积变大后能量分布更难拉平,中心过固化与边缘欠固化并存 |
| UTG 规格 | 厚度区间 30 至 90 微米;弯折半径 0.4 毫米;量产良率 96% 以上;单机价值约 175 美元 | 曲面倒角上的涂层厚度均匀性与固化度决定起裂位置 |
| 折痕实测 | 新机峰谷差约 48 微米、坡角 0.097 度;3000 次折叠后约 167 微米、1.245 度 | OCA 交联密度决定粘弹性,进而决定折痕加深的速度 |
| 玻璃基板 | 成孔 8000 孔/秒;24 层载板送样;2026 年封装玻璃基板市场约 186 亿美元 | 临时键合与紫外解键合、RDL 光刻胶、光敏聚酰亚胺介质 |
紫外固化设备:波长、能量密度与均匀性需按胶种与基材逐项标定,波长偏差超过 10 纳米即可能出现欠固化(图片来源:公开资料)
把五条动态叠在一起,紫外光固化在其中的位置比“涂一层胶”要宽。减薄段的临时保护膜要耐氢氟酸长时浸泡、又要能整片干净剥离,靠的是光引发剂体系与交联密度的平衡;边缘强化涂层要在倒角曲面上形成厚度均匀的膜,曲面上的能量密度与平面差一个量级;纳米纹理是亚微米级的涂层成形,雾度一致性靠涂布均匀性与固化度共同守住;全贴合段的 OCA 交联密度决定粘弹性,进而决定折痕在 3000 次折叠后停在 167 微米还是更差;玻璃基板一侧,TGV 的临时键合与紫外解键合、RDL 的光刻胶图形化、层间光敏聚酰亚胺介质,都是同一套光子学问题。
接下来一周有几个可对照的节点。10月23日 iPhone Duo 在门店开售,首周实际交付周期会检验产能爬坡是否跟上;10月26日蓝思科技三季报,10月29日三星电子财报(含三星显示三季度营业利润),10月31日凯盛科技三季报。对涂层与胶粘材料厂商而言,更值得盯的是新产线在量产节拍下涂布厚度与紫外能量的一致性——1400 万部的目标能不能兑现,答案多半不在订单表里,而在几个百分点的良率波动里。
相关文章
- 2026年11月5日每日光固化行业简报:三井化学拟1.3万亿日元收购JSR,光刻胶板块高开逾2%,光固化3D打印转入批量交付
- 蓝思确认供货苹果纳米纹理UTG,折叠屏盖板产业链迎密集催化
- 折叠屏“超级周”落定:UTG供应链格局成型,UV固化迎三个增量方向
- 折痕治理进入材料主导阶段:UTG与OCA双线并进,UV固化获得三个新支点
- 苹果折叠屏供应链定型:UTG双主供确认,折痕治理转向“铰链×材料”耦合
- 康宁日元计价基板涨价落地,UTG供应链成本重估与工艺升级并行
- iPhoneDuo整机良率六成多,折叠屏量产爬坡与UTG涂层工艺同步承压
- 折叠屏累计出货逼近1亿部:iPhoneDuo预售落定,UTG供应链进入产能与良率双重考验