UTG超薄柔性玻璃动态
9月7日,折叠屏迎来一轮密集的发布节点。华为 Mate XT 2 与小米 18 Fold 在当日相继亮相,苹果的折叠屏 iPhone Ultra 则定于 9 月 10 日登场。三款机型形态各异,却共同把屏幕外层的那层超薄柔性玻璃推到了产业链的中央。本期从公开报道与供应链信息中筛选出 5 条值得关注的动态,逐一说明事件内容,并分析其值得跟进的原因。
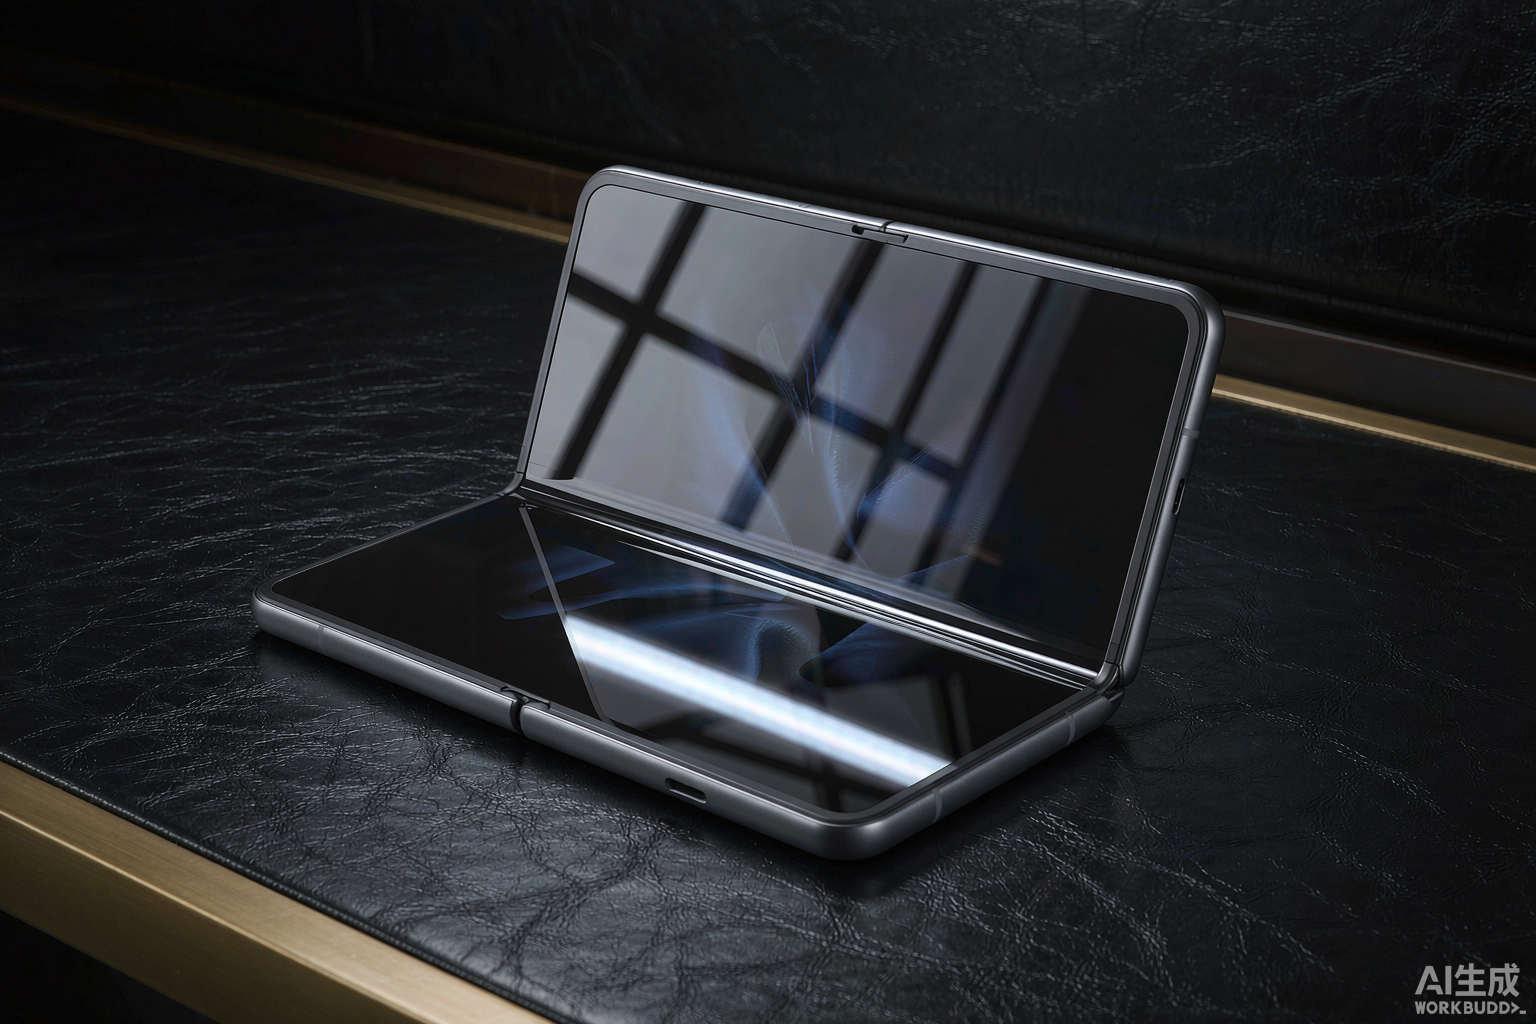
图:展开状态的折叠屏手机,外层覆盖超薄柔性玻璃
动态一:9月7日折叠屏“三国杀”,华为与小米同日把 UTG 摆上台面
事件内容:9月7日当天,两家厂商的折叠屏旗舰错峰发布。华为 Mate XT 2 于下午登场,为第三代三折叠机型,采用 U 型双内折展翼架构,并加入独立外屏,展开后机身厚度约 3.5 毫米,内外屏、铰链与整机可靠性均有升级。小米 18 Fold 则在晚间发布,走“中折叠”新形态,合盖外屏约 5.38 英寸、展开内屏约 7.58 英寸,屏幕比例接近 √2:1 的标准纸张比;其屏幕覆盖双层 UTG 超薄玻璃,配合龙晶玻璃 3.0 与新一代龙骨转轴,抗跌落能力达到 1.2 米级别。
图:超薄柔性玻璃板的质感示意,厚度可做到数十微米
值得关注:过去 UTG 仅被少数折叠旗舰选用,如今随着苹果以千万台量级入场,这块玻璃正从“选配”升级为折叠手机的“必选项”。研究机构测算,2025 年全球 UTG 市场规模约 47 亿至 48 亿美元,2026 年有望攀升至 61 亿美元。TCL 华星首席执行官赵军曾表示,苹果入局会带动整个行业扩容。换言之,单台折叠机的玻璃价值量较直板机高出数倍,UTG 正从幕后配件变为产业链竞逐的焦点。
动态二:苹果折叠屏 UTG“双主供”格局落定,蓝思与伯恩五五开
事件内容:据产业链人士消息,苹果首款折叠屏所采用的 UTG 将由蓝思科技与伯恩光学两家并列主供,份额大致对半。蓝思科技此前确认,其向北美大客户的折叠机型供应 UTG 超薄柔性玻璃、玻璃支撑板、PET 功能膜及 3D 玻璃盖板,二季度末已开启批量交付;伯恩光学位于惠州与越南的 UTG 专属产线同样自二季度末起批量出货,目前已满负荷运转数月。在备货目标上调至 1000 万台的规模下,UTG 需将玻璃减薄至 30 微米级别,加工难度与良率控制要求远高于传统盖板。多方信息显示,两家厂商的 UTG 量产良率均已超过 95%,进入量产后份额仍可能依据良率与交付稳定性动态调整。
值得关注:双源供应延续了苹果在核心零部件上的长期惯例,也折射出 UTG 的供给现实——在 30 微米减薄与高良率要求下,单一厂商的产能爬坡难以独立覆盖千万台需求。对国内供应商而言,深度嵌入苹果链的标志,不只是拿到订单,更在于良率与交期能否持续稳定。谁的交付更稳,谁就能在后续份额再平衡中占得主动。
动态三:双 UTG 方案从苹果向外扩散,单台玻璃用量翻倍
事件内容:9 月 2 日,韩国显示产业媒体 The Elec 报道,三星显示正按谷歌、OPPO 与 vivo 的规格开发双 UTG OLED 面板,其 UTG 合作方 Dowoo Insys 负责供应上、下两层超薄玻璃,由三星显示整合进 OLED 面板后交付客户。该方案在 OLED 面板上、下各置一层 UTG:上层作盖板,保护屏幕并兼顾可折叠;下层从背面支撑面板,分散铰链附近的集中应力,从而减轻屏幕中央折痕与反复折叠带来的形变。业内预期 OPPO、vivo、谷歌将分别于 2027 年各季度推出相应新机。值得注意的是,三星电子的 Galaxy Z Fold8 系列选择另一条路线:面板上方单层 UTG,下方以钛合金薄膜与强化钛板支撑,工艺更简单、成本更低、量产更稳定。
图:合盖状态的折叠屏手机,轻薄化依赖超薄玻璃与精密铰链
值得关注:双 UTG 把单台设备所需玻璃从 1 片增加到 2 片。即便折叠屏整体出货量增速放缓,单机用量的翻倍也会直接拉动 UTG 需求,对超薄玻璃行业是实打实的增量。与此同时,技术路线出现分化:一部分厂商押注双 UTG 以改善折痕,另一部分用金属支撑结构保住成本与良率。两条路线并行,意味着上游材料与后道加工都会涌现差异化的供应机会。配套侧,Dowoo Insys 正在越南建设第二座工厂,投资额约 2.5 亿美元,目标月产能 300 万片,也侧面印证了需求扩张的体量。
动态四:国内 UTG 厂商错位卡位,各守产业链一段
事件内容:苹果入局放大了 UTG 的想象空间,但国内供应商的竞争呈现“错位卡位”的特征,而非正面对撞。凯盛科技背靠中国建材集团,是国内实现“高强玻璃原片—极薄化—高精度后加工—柔性贴合”全产业链自主可控的企业,年产能已达 1700 万片,其 30 微米产品供应华为 Mate X 系列。伯恩光学在后道精加工上积淀深厚,弯折半径可做到 0.4 毫米、厚度 30 微米,96% 以上的量产良率是其把技术优势转为成本优势的关键。长信科技较早实现折叠手机 UTG 量产,供应 OPPO Find N3 Flip、vivo X Flip,以化学减薄工艺见长,并已布局下一代 UFG(不等厚玻璃)。东旭集团在新疆阿克苏建成“一次成型”UTG 产线,试图绕开“先做厚、再减薄”的传统路径;赛德半导体则供货联想 moto razr、小米 MIX Flip。
值得关注:国内厂商并非在同一条赛道上抢同一块市场,而是各自守着自己熟悉的一段,把整条产业链撑起来。这种分工格局下,国产替代红利与工艺红利并存:掌握原片与全产业链的吃“自主可控”红利,深耕后道的吃“工艺与良率”红利,布局新结构的吃“先发”红利。对观察者而言,跟踪重点应从“谁拿到了单”转向“谁在哪个环节形成了难以替代的能力”。
动态五:下一代材料走向台前,ZTG 与 UFG 接棒
事件内容:终端对“耐刮耐磨”的执念,正把下一代材料推到台前。伯恩光学已实现 ZTG(分区梯度柔性玻璃)的量产,长信科技布局 UFG(不等厚玻璃),二者思路相通——让屏幕“中间薄、边缘厚”,在保障可折叠性的同时强化边缘强度。背景上,中国折叠屏手机出货量增速已从 2022 年的 118% 逐年回落至 2025 年的 9.2%,苹果千万台备货究竟是给趋缓的赛道“续命”还是开启新周期,目前尚无定论。
值得关注:当蓝思、伯恩等厂商的 UTG 良率普遍摸到 95% 以上,交付层面的比拼已接近天花板,竞争的火力正悄悄向更上游的工艺与材料纵深迁移。对国内供应商来说,眼前的关键是良率与交期,更长远的命题在于:当这一波红利吃尽之后,能否从“会造”走向“定义”——定义下一代玻璃的技术路线,也定义它的标准。谁能在 ZTG、UFG 等新材料上率先卡位,谁就握住了下一阶段的主动权。
小结
9 月 7 日的同台,是 UTG 从幕后走向台前的分水岭。短期看产能与良率,谁的交付更稳谁占优;中期看双 UTG 的渗透速度,单机用量翻倍带来确定性增量;长期看材料路线的定义权,ZTG 与 UFG 正把竞争推向上游纵深。对产业链参与者与观察者而言,接下来值得持续跟踪三件事:苹果链双主供的份额再平衡、安卓阵营双 UTG 机型的落地节奏,以及国内厂商在下一代材料上的卡位进展。
相关文章
- 2026年11月5日每日光固化行业简报:三井化学拟1.3万亿日元收购JSR,光刻胶板块高开逾2%,光固化3D打印转入批量交付
- 蓝思确认供货苹果纳米纹理UTG,折叠屏盖板产业链迎密集催化
- 折叠屏“超级周”落定:UTG供应链格局成型,UV固化迎三个增量方向
- 折痕治理进入材料主导阶段:UTG与OCA双线并进,UV固化获得三个新支点
- 苹果折叠屏供应链定型:UTG双主供确认,折痕治理转向“铰链×材料”耦合
- 康宁日元计价基板涨价落地,UTG供应链成本重估与工艺升级并行
- iPhoneDuo整机良率六成多,折叠屏量产爬坡与UTG涂层工艺同步承压
- 折叠屏累计出货逼近1亿部:iPhoneDuo预售落定,UTG供应链进入产能与良率双重考验