折叠屏量产爬坡期的成本再平衡:UTG良率分化,UV固化成为工艺抓手
折叠屏量产爬坡期的成本再平衡:UTG 良率分化,UV 固化成为工艺抓手
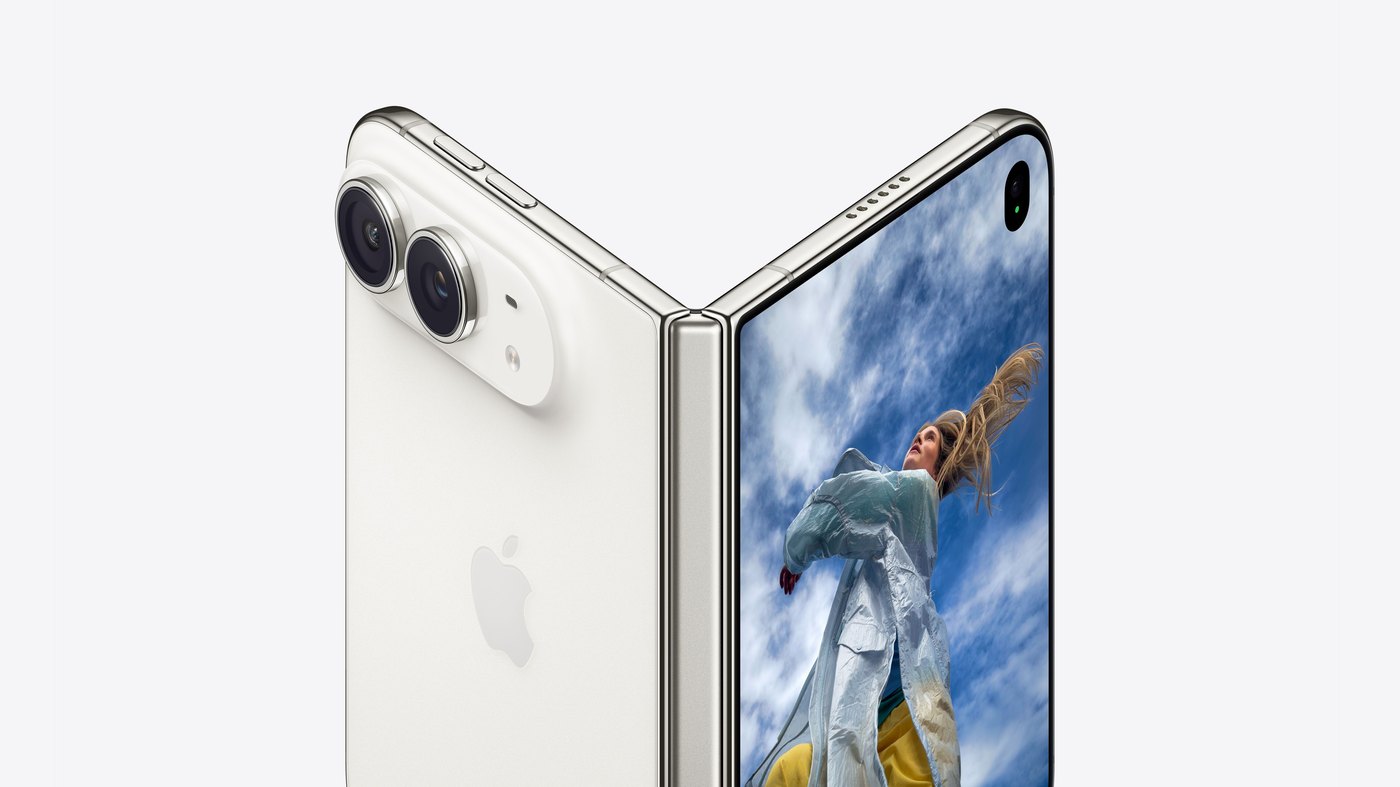
日期:2026-10-12 分类:UV光固化(UV Curing) 2026年10月12日,折叠屏产业链的关注点正从“能不能造出来”转向“造得稳不稳、划不划算”。过去一段时间,UTG 超薄柔性玻璃的产能口径、良率口径与成本结构陆续浮出水面,几组数字放在一起,勾勒出一条清晰的线索:当折叠屏从旗舰尝鲜品走向规模量产,工艺良率正在与产能一起,成为产业链的定价锚点。以下按五条线索展开,并逐条说明其与紫外光固化(UV Curing)的接口。 折叠屏半折叠形态:屏幕弯折区是折痕治理与光学胶应力管理的集中受力部位(图片来源:公开产品资料)
一、良率成为分水岭:UTG 口径与单机价值量同步抬升
10月11日至12日,围绕苹果首款折叠屏 iPhone Duo 的供应链梳理集中出现。据供应链消息,蓝思科技的 UTG 超薄柔性玻璃以并列主供身份出现,与伯恩光学分享份额,相关产线自今年二季度末起满负荷运转。测算口径显示,UTG 环节良率已超过95%,单机价值量约为普通高端机型的3倍;若再叠加玻璃支撑板、PET 功能膜与3D玻璃盖板,单机配套价值还会再上一个台阶。 需要冷静看待的是绝对体量。按公开测算,折叠屏品类只占全球智能手机市场约2%的份额,2026年全球折叠屏出货量预计约2290万部。指望一个占比2%的品类去填补基本盘机型的需求波动,在短期内并不现实。对供应链而言,真正的增量来自单价结构而非数量堆叠:折叠屏对玻璃盖板的加工要求远高于直板机,单机价值量约为传统玻璃盖板的3至5倍,这也是良率数字被反复引用的原因——良率既决定单位成本,也决定在窄口径订单里的可分配份额。 苹果在核心零部件上长期采用双供应商机制,让两家供应商互相竞价。这一机制在扩大产能、压低单价的同时,也压缩了单一供应商获得超额溢价的时间与空间。因此对 UTG 厂商来说,良率与成本事实上被绑成了同一个问题:良率每提升一个台阶,单位成本就下降一档,在竞价中的生存空间也随之变化。
二、厚度、折痕与成本的三元权衡
折痕治理是理解这层关系的窗口。据近期第三方评测汇总,在暗室中以1000流明 LED 灯30度角照射展开屏幕、用工业相机拍摄100倍放大图并组织盲评的方法下,几款主流机型的折痕深度差异明显。评测给出的经验阈值是:折痕深度低于10微米时,人眼在绝大多数日常场景中难以感知。 把折痕压到10微米以内,关键在于玻璃基底的应力释放工艺。有分析指出,相关机型在玻璃成型后增加了一道“梯度退火”工序,让玻璃内部应力从中心向边缘呈指数衰减,而不是传统均匀退火下的平稳分布。代价同样明确:这道工序的良率约63%,因此能够稳定供货的 UTG 供应商数量有限。与之对照,采用常规退火的机型,折痕深度与玻璃厚度呈现强相关:厚度每增加0.005毫米,折痕深度大约增加4微米。 成本天平的另一端是玻璃本身的厚度。0.03毫米规格的 UTG 单价约是0.04毫米规格的2.7倍。这解释了为何在电池容量、整机重量与折痕观感之间,不同厂商给出了不同的取舍答案——有的选择更薄的玻璃换取观感,有的则把预算投向更大容量的电池。折痕、厚度与成本三者之间并不存在单点答案,工程团队做的其实是同一道加权题。 铰链一侧的耐久数据也在同步抬升。评测汇总显示,2026年主流折叠屏的铰链寿命普遍超过50万次,按日均折叠100次计可用十余年,部分机型在连续折叠十万次后折痕仍维持在0.08毫米。也需要提醒,内屏用的 UTG 玻璃在抗尖锐物穿刺方面仍弱于直板机玻璃,日常使用中应避免用指甲或笔尖用力按压。 30微米超薄柔性玻璃规格示意:0.4毫米弯折半径与200万次弯折是量产件的典型考核口径(图片来源:公开资料)
三、面板出货结构拐点:大折叠放量、翻盖退潮
需求结构的变化同样清晰。Counterpoint 的折叠屏面板出货与技术报告显示,2026年上半年全球折叠屏智能手机面板出货量同比下降约13%,降幅主要集中在翻盖式产品,而书本式大折叠仍保持增长。分形态看,大折叠面板上半年出货量同比增长约35%,份额由约50%升至约78%,提升约28个百分点;翻盖式面板出货量同比下降约62%,份额降至约21%。到第二季度,大折叠已占出货量近八成。
供应商格局随之分化。第二季度三星显示出货量同比增长约6%,份额提升约13.5个百分点至约66%;京东方出货量同比下降约41%,份额降至约22%。整个上半年,三星显示出货量同比增长约10%,京东方同比下降约31%。报告认为,头部品牌的新品发布节奏仍是左右面板供应商表现的主要变量。
全年维度,报告预计2026年折叠屏面板出货量较2025年增长约23%,其中下半年较上半年增长约53%、较2025年下半年增长约71%,并占全年总量的约61%。增量中来自苹果的部分约27%,且全部集中在下半年;三星出货量预计同比增长约8%,份额约33%;华为出货量预计下降约6%,份额约25%。分形态看,2026年大折叠面板出货量预计同比增长约107%,份额升至约81%。对材料环节而言,大折叠占比抬升意味着单机玻璃面积增大,UTG 与光学胶的单位用量随之走高。
折叠屏铰链总成示意:铰链与 UTG 的配合决定了整机耐久与折痕的长期表现(图片来源:公开资料)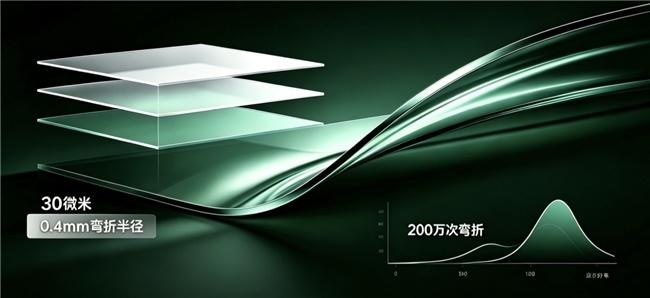
四、供应链去依赖与第二曲线
终端订单结构的变化,也在倒逼供应链公司重新平衡客户结构。以蓝思科技为例,其头号客户收入占比从2022年的约71%降至2024年的约49.45%;而整体毛利率同期从2020年的约29.44%回落至2025年的约15.99%。这组数字说明,降低单一客户依赖并不自动等于议价能力上升,失去的往往是以量为条件的价格话语权。 新的增长曲线因此变得关键。蓝思的智能汽车与座舱业务上半年收入约33.72亿元,同比增长约6.56%,毛利率回升至约12.53%(2025年约为7.22%);包含机器人灵巧手、关节模组与整机组装的其他智能终端业务上半年收入约5.34亿元,同比增长约46.92%。与英特尔合作的 TGV 玻璃基板业务已建成中试线并向客户送样。把材料能力做成“工具箱”、在不同硬件形态之间迁移,正在成为玻璃加工企业的共同选择。另一侧,精研科技在折叠屏 MIM 精密零部件与铰链组装方向布局,工艺精度达到0.005毫米,支持50万次以上折叠寿命。
五、装备与固化口径细化
工艺端的口径也在同步细化。在 UTG 激光切割环节,面向30至50微米玻璃的非接触式冷加工设备已较为成熟:采用飞秒或皮秒激光热裂方式,边缘崩边量可控制在10微米以内,配合 CCD 视觉定位,定位精度约正负0.5毫米,良率可稳定在99%以上,切口粗糙度 Ra 约0.5微米,边缘强度可保持原始材料的90%以上;切割截面光滑,二次打磨后即可满足后续贴合工艺要求。切割边缘质量之所以重要,是因为它直接决定了贴合与涂层工序的附着力与起裂位置。 胶粘与固化一侧的参数同样值得记录。OCA 为无基材的固态光学胶膜,胶层厚度由胶片本身决定,常见0.125、0.175与0.2毫米规格,通常需要在60至80摄氏度、真空环境下加热加压激活粘性;LOCA 为液态光学胶,点胶后依靠毛细或真空辅助填充空腔,再由紫外照射在数秒至数十秒内完成交联。以汉高乐泰 ECCOBOND 3781UV 为例,该类单组分改性丙烯酸酯胶在365纳米波长、1000毫瓦每平方厘米强度下,可实现2秒表干全固化、20秒深度约3.7毫米的固化,玻璃化转变温度约68摄氏度。光学透明胶带一侧,tesa 69901 为25微米规格的 UV 固化胶带,建议照射剂量不低于1000毫焦每平方厘米(365纳米)。
六、关键环节参数一览
| 环节 | 可查关键参数 | 与 UV 固化的关联 |
|---|---|---|
| UTG 良率 | 良率超过95%;单机价值量约为普通高端机3倍 | 边缘质量与贴合段固化一致性共同决定单位成本 |
| 玻璃厚度 | 0.03毫米单价约为0.04毫米的2.7倍;厚度每增0.005毫米折痕约增4微米 | 复合盖板的高分子保护层与硬化涂层 |
| 梯度退火 | 应力由中心向边缘指数衰减;该工序良率约63% | 应力分布影响涂层附着与弯折起裂 |
| 折痕控制 | 暗室30度角照射、100倍放大盲评;10微米以内肉眼难辨 | 折痕观感与光学胶层的应力管理相关 |
| 激光切割 | 崩边≤10微米;定位约正负0.5毫米;良率99%以上;Ra≤0.5微米 | 切割边缘决定涂层附着力与起裂位置 |
| OCA 光学胶 | 0.125/0.175/0.2毫米;压合60至80摄氏度 | 固态片材,厚度一致性好,曲面适应性偏弱 |
| LOCA 液态胶 | 紫外交联数秒至数十秒 | 曲面适应性好,需控制溢胶与收缩应力 |
| UV 固化胶 | 365纳米、1000毫瓦每平方厘米下2秒固化;建议剂量不低于1000毫焦每平方厘米 | 决定引发效率与固化深度 |
涂层固化产线示意:薄膜涂层经紫外辐照在数秒内完成交联,适合批量件的连续过炉(图片来源:公开资料)
接下来的观察窗口较为集中:iPhone Duo 将于10月16日晚间开启预购、10月23日正式发售,首轮货源与实际体验反馈将同步释放;面板端,大折叠占比继续上移,会带动 UTG 与光学胶的用量结构变化。对材料与装备环节来说,比单日出货数字更值得跟踪的,是各条产线的良率曲线,以及在量产节拍之下,固化参数能否长期保持稳定。
相关文章
- 2026年11月5日每日光固化行业简报:三井化学拟1.3万亿日元收购JSR,光刻胶板块高开逾2%,光固化3D打印转入批量交付
- 蓝思确认供货苹果纳米纹理UTG,折叠屏盖板产业链迎密集催化
- 折叠屏“超级周”落定:UTG供应链格局成型,UV固化迎三个增量方向
- 折痕治理进入材料主导阶段:UTG与OCA双线并进,UV固化获得三个新支点
- 苹果折叠屏供应链定型:UTG双主供确认,折痕治理转向“铰链×材料”耦合
- 康宁日元计价基板涨价落地,UTG供应链成本重估与工艺升级并行
- iPhoneDuo整机良率六成多,折叠屏量产爬坡与UTG涂层工艺同步承压
- 折叠屏累计出货逼近1亿部:iPhoneDuo预售落定,UTG供应链进入产能与良率双重考验