折叠屏“超级发布周”引爆UTG赛道:双主供、双UTG扩散与工艺护城河
2026年9月第二周,折叠屏手机市场迎来多年来罕见的密集发布。9月7日,华为推出新一代三折叠 Mate XT 2,折叠结构由初代 Z 字型改为 U 型双内折;同日晚间,小米发布首款”中折叠”小米 18 Fold,搭载自研玄戒 O3 芯片并采用双层 UTG 超薄玻璃。北京时间 9 月 10 日凌晨,苹果将发布首款折叠屏 iPhone Ultra,采用书本式横向内折与超薄柔性玻璃(UTG)。三家头部厂商在 72 小时内同台,使 UTG 这一此前多用于少数高端机型的材料,被推到整条产业链的聚光灯下。本文梳理当日五条值得关注的 UTG 动态,并说明每条事件背后的产业含义。
动态一折叠屏”超级发布周”:UTG 从选配走向标配
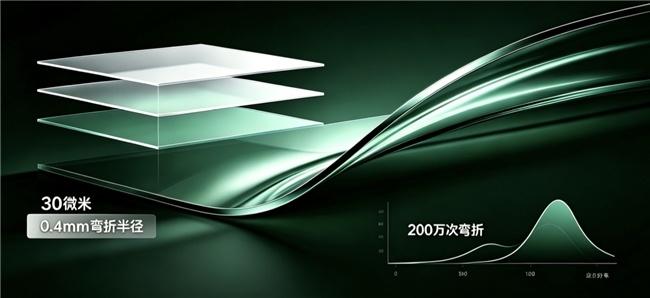
9 月 7 日至 9 月 10 日,华为、小米、苹果在三天窗口内接连亮出折叠屏旗舰。华为 Mate XT 2 采用 U 型双内折,柔性屏完全包入机身,首发 HarmonyOS 7;小米 18 Fold 定位介于大折叠与小折叠之间的”中折叠”,内屏 7.58 英寸,采用双层 UTG 材质,单边厚度 5.02 毫米,整机重量 219 克;苹果 iPhone Ultra 则采用书本式内折,内屏约 7.8 英寸,配备 UTG 与高精度铰链系统。
值得留意的是,随着苹果以千万台量级入场,UTG 正从部分机型的”选配”升级为折叠屏的”必选项”。研究机构测算,2025 年全球 UTG 市场规模约 47 亿至 48 亿美元,2026 年有望升至 61 亿美元;Counterpoint 预测今年全球折叠屏出货量同比增长 21%。当终端形态从竖向折叠、横向内折扩展到三折叠、中折叠,柔性显示与精密结构的工程化能力已跨过规模化量产门槛,这直接拉动上游 UTG 产能与良率的爬坡需求。
动态二苹果折叠屏 UTG”双主供”落定:蓝思、伯恩五五开
在新机亮相前夕,苹果首款折叠屏的 UTG 供应格局揭开面纱。据产业链人士透露,该机型所采用的 UTG 由蓝思科技与伯恩光学两家并列主供,份额大致对半。蓝思科技此前确认,已向北美大客户折叠机型供应 UTG、玻璃支撑板、PET 功能膜及 3D 玻璃盖板,二季度末开始批量出货;伯恩光学位于惠州、越南的 UTG 专属产线同样自二季度末批量出货,已连续数月满负荷运转。
动态三双 UTG 方案跨过苹果门槛向安卓扩散:谷歌、OPPO、vivo 跟进
据 The Elec 9 月 2 日报道,三星显示正依据谷歌、OPPO、vivo 的规格制作双 UTG OLED 样品,并评估量产工艺条件,目标随客户明年新机量产。双 UTG 即在 OLED 面板上方与下方各置一层超薄强化玻璃:上层作为盖板保护屏幕、抵御冲击与划伤;下层支撑面板、分散铰链附近集中应力、增强下部刚性,从而减轻中央折痕与反复折叠带来的变形。
动态四伯恩光学工艺参数曝光:0.4 毫米弯折半径、50 万次弯折、96% 良率
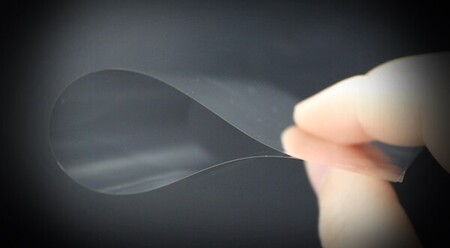
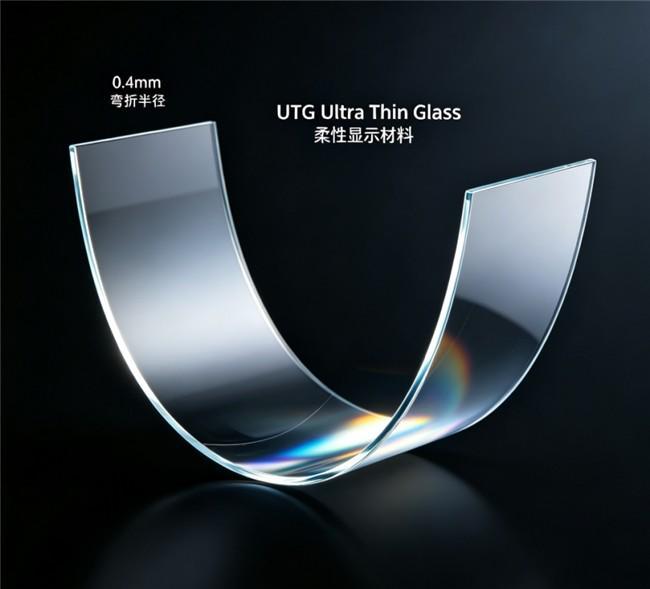
近日,伯恩光学公布其 UTG 量产技术指标:厚度区间 30 至 50 微米,其中 30 微米产品已突破传统 CPI 约 40 微米的减薄极限,透过率达 93%;弯折半径从行业普遍的 1 毫米收窄至 0.4 毫米;普通 UTG 约 20 万次即出现裂纹,其头部产品已实现 50 万次动态弯折无折痕、无性能衰减,极限测试达 200 万次;量产良率稳定在 96% 以上。
动态五下一代材料与产业链错位卡位:从”会造”走向”定义”
热闹的发布季背后,国内供应商的竞争呈现”错位卡位”特征,各自守着产业链上擅长的环节。凯盛科技背靠中国建材集团,是国内打通”高强原片—极薄化—高精度后加工—柔性贴合”全链条的企业,30 微米产品独供华为 Mate X 系列,年产能达 1700 万片;长信科技以化学减薄工艺见长,并已布局下一代 UFG(不等厚玻璃);东旭集团在新疆建成”一次成型”UTG 产线,试图绕开”先做厚、再减薄”的传统路径;赛德半导体供货联想 moto razr 等机型。
相关文章
- 2026年11月5日每日光固化行业简报:三井化学拟1.3万亿日元收购JSR,光刻胶板块高开逾2%,光固化3D打印转入批量交付
- 蓝思确认供货苹果纳米纹理UTG,折叠屏盖板产业链迎密集催化
- 折叠屏“超级周”落定:UTG供应链格局成型,UV固化迎三个增量方向
- 折痕治理进入材料主导阶段:UTG与OCA双线并进,UV固化获得三个新支点
- 苹果折叠屏供应链定型:UTG双主供确认,折痕治理转向“铰链×材料”耦合
- 康宁日元计价基板涨价落地,UTG供应链成本重估与工艺升级并行
- iPhoneDuo整机良率六成多,折叠屏量产爬坡与UTG涂层工艺同步承压
- 折叠屏累计出货逼近1亿部:iPhoneDuo预售落定,UTG供应链进入产能与良率双重考验