折叠屏“超级周”落定:UTG供应链格局成型,UV固化迎三个增量方向
折叠屏“超级周”落定:UTG供应链格局成型,UV固化迎三个增量方向
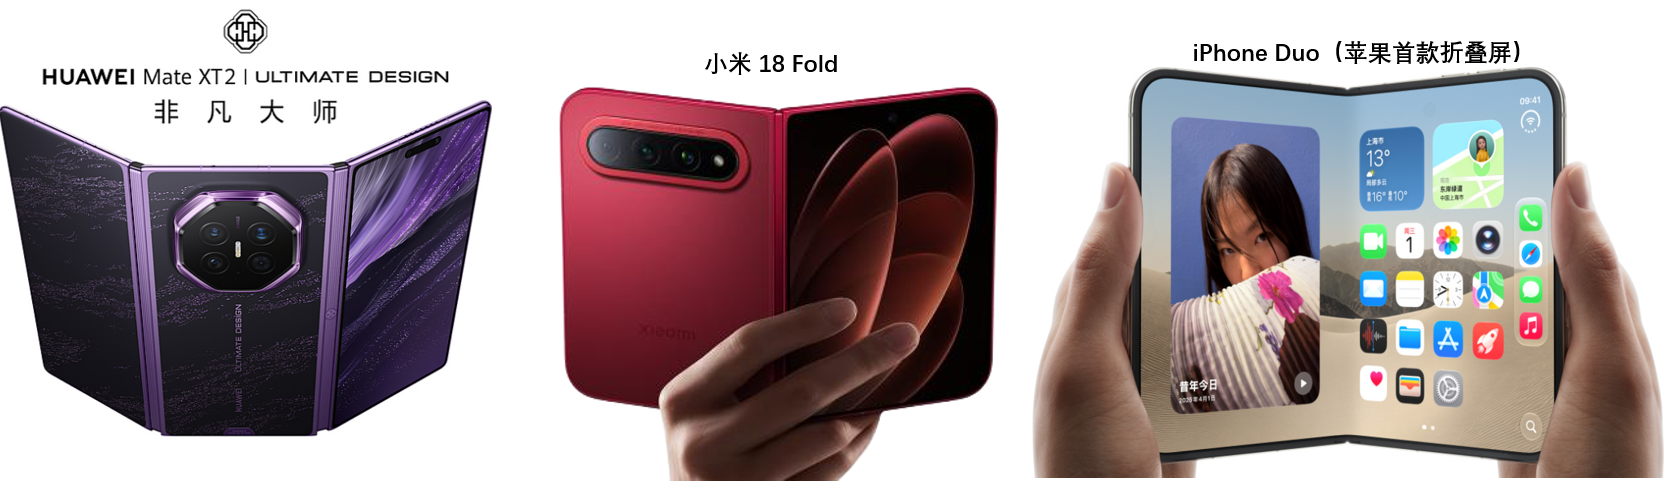
日期:2026-09-14 分类:UV光固化(UV Curing) 9月14日,折叠屏“超级周”进入供应链信息密集落地的窗口。9月7日下午华为发布 Mate XT 2 非凡大师、当日晚间小米推出 18 Fold、9月10日凌晨苹果首款折叠屏 iPhone Duo 登场,三场发布会挤进 72 小时;三款旗舰起售价全部站上万元档,分别为 10999 元、15999 元与 19999 元。终端热度之外,当天更值得 UV 固化行业关注的是上游多条线索同时浮出水面:面板独供格局落定、UTG 原片国产化得到确认、纳米压印的 UV 固化路线被明确为 AR 光波导的量产支点。本文梳理其中五条动态。 华为 Mate XT 2 非凡大师、小米 18 Fold 与 iPhone Duo 在同周发布(图片来源:快科技)
一、三星显示与苹果签下三年独供协议,面板环节集中度抬升
9月14日,洛图科技(RUNTO)披露的产业链信息显示,三星显示与苹果已签下覆盖 iPhone Duo 前三代折叠机型的三年独供协议:2026 年首批交付约 300 万片,全年计划达到 800 万片,由韩国本土承担前段、越南工厂完成后段模组组装;2027 年将新增苹果折叠屏专属产线,订单规模计划扩大至 1500 万片。与此同时,苹果仍在同步扶持京东方进行折叠 OLED 技术爬坡,目标是在 2029 年前后引入第二供应商。 值得关注的原因在于,面板是折叠屏成本占比相当高的环节,独供协议把规格与良率的话语权集中到单一供应方。对下游贴合与盖板环节而言,面板的交付节拍直接决定 UTG 的排产节奏——面板出货放量到 1500 万片量级的年份,对应的是 UTG、光学胶、精密结构件同步扩产的一年。
二、华为、小米的 UTG 原片均来自国产厂商,配套角色从备选走向主力
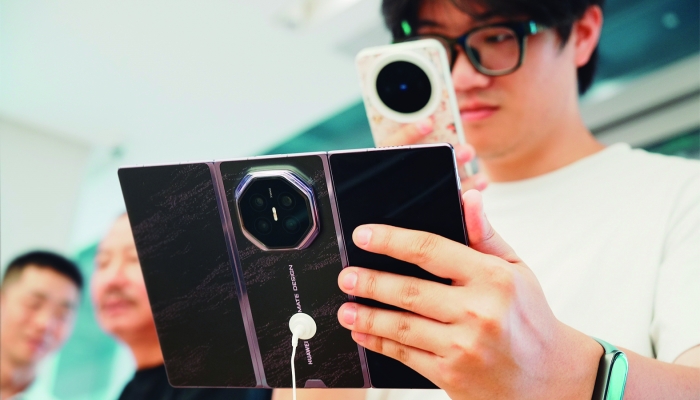
同一天披露的产业链信息还显示,在安卓阵营,华为 Mate XT 2 与小米 18 Fold 的柔性 OLED 面板均来自国产面板厂:华为的核心供应商为京东方,为其定制 U 型双内折大屏,维信诺分担部分内外屏订单;小米 18 Fold 内屏主要由 TCL 华星供应。在 UTG 盖板环节,华为与小米的 UTG 原片均由凯盛科技提供,蓝思科技参与部分后段工艺,其中华为与凯盛科技长期战略绑定、深度联合定制。苹果的 UTG 链条则由蓝思科技与伯恩光学双主供,对康宁原片进行加工,贴合到三星面板上再交付整机代工厂。 这一格局的意义是,折叠屏的国产化配套已经从“二供备选”转变为“主力方案”。UTG 的原片环节仍由海外厂商把持,但减薄、精加工、贴合与规模交付这些决定良率的中下游环节,中国大陆厂商已占据主体位置。 华为门店内展示的三折叠机型,折叠屏的万元档竞争已经落到门店端(图片来源:上海证券报)
三、伯恩光学光博会亮出五类量产新品:ZTG 与超硬膜指向涂层工艺
9月14日,惠州日报披露了伯恩光学在第 27 届中国国际光电博览会(9月9日至11日,深圳国际会展中心)的展出内容。伯恩以“纳米山河”为主题,集中展示 UTG 超薄柔性玻璃、ZTG 可变厚度玻璃、“魔女披风”超硬膜、光波导、车载天际屏五类已量产上市产品,并展出 AOI 智能检测、纳米压印等前沿技术。 UTG 方面,现场展示的片材厚度 30 微米,透过率提升至 93%,弯折半径收窄至 0.4 毫米,极限弯折次数达 200 万次。伯恩研发负责人王建彪博士介绍,关键突破之一是以阶梯分段倒角重构玻璃边缘应力结构,让 0.4 毫米弯折半径在量产中稳定落地。新增量来自 ZTG 分区梯度柔性玻璃:通过“液体柔性塑形技术”,同一块玻璃的不同区域拥有不同厚度——弯折区域薄至 30 微米、柔软耐折,非弯折区域厚达 300 微米、结实抗摔,厚度差可达 300 微米,并可摆脱塑料缓冲膜,“还原原生玻璃触感”。 另一件与 UV 固化直接相关的产品是“魔女披风”超硬膜:采用纳米叠层镀膜,莫氏硬度达 7 级,抗摔性能提升 10 倍,已获得 SGS 五星级抗刮耐摔认证,首发应用于荣耀折叠旗舰。多层纳米镀膜与超硬膜的成膜、固化环节,正是 UV 固化涂层体系的典型应用场景——膜层要在折叠反复形变下不开裂,依赖的正是固化度与交联密度的精确控制。 UTG 超薄柔性玻璃片材在实验室中呈现的柔性与光学平整度(图片来源:行业资料)
四、纳米压印的 UV 固化路线被明确:AR 光波导成为新增长点
本届光博会的中国国际光电高峰论坛中,纳米压印制造技术论坛是一个专门方向。伯恩光学研发经理严英明发表《纳米压印在大规模量产中的挑战》主题演讲,结合量产实践拆解产业化难点。公开信息显示,纳米压印自 1995 年被提出,早期即展现出 25 纳米节点、30 纳米线宽的制造潜力;而当前业界主流采用 UV 固化路线,主要应用于 AR 光波导等微纳光学元件制造,与深紫外、极紫外光刻形成差异化定位。 严英明将量产挑战归纳为五个方面:颗粒与缺陷管控、模板寿命与成本、残余层与均匀性、结构完整与精准、在线监测与节拍平衡。对应的应对策略里,有两条直接落在 UV 固化材料上:残余层控制需要优化滚轮压力等参数并调整胶材匹配性;结构完整性则需要通过模板端补偿、选用低收缩率材料来保障保形度。伯恩在衍射光波导路线上选择 SRG 微纳光栅结构,在玻璃表面蚀刻纳米级光栅;而纳米压印通过批量复制微纳结构,恰是破解“半导体光刻难以兼顾大尺寸与低成本”这一瓶颈的关键工艺。 对 UV 固化材料厂商而言,这是一条清晰的新赛道:纳米压印胶的粘度、收缩率与脱模性能,直接决定光栅的保形度、残余层厚度与良率。AR 眼镜若走上规模化,纳米压印胶的用量将与光波导镜片出货量同步抬升。
五、良率成为竞争焦点,单机价值量迎来重估
三款旗舰把 2026 年折叠屏的价格坐标划了出来:小米 18 Fold 以 10999 元守住万元档入口,iPhone Duo 以 15999 元切入主流高端,华为 Mate XT 2 非凡大师以 19999 元站在更高区间。洛图科技数据显示,2026 年全球折叠屏手机出货量预测为 2250 万至 2500 万台,中国占约一半;折叠屏在全球智能手机市场大盘的渗透率不到 3.0%。洛图科技判断,到 2030 年面板良率将升至 90% 以上,中高端整机价格有望普遍下探至 7000 元以内,全球年出货量突破 4500 万台。 更值得注意的是工艺路线本身的变化。上海证券报援引的信息显示,苹果采用的是双 UTG 方案:利用两层玻璃之间微小的形变差与光学胶的缓冲作用,让屏幕展开时获得更强张力,使折痕在视觉上接近隐形;代价是成本高昂,对层压贴合精度与胶粘工艺提出严苛的良率挑战。洛图科技认为,产业链竞争的焦点正从“成本竞赛”转向“良率与工艺竞赛”。在良率仍制约产能的背景下,柔性 AMOLED、UTG、精密铰链等环节的短板,同时也在催生新材料与新工艺的增量机会。 折叠屏机身内部的支撑结构与铰链布置,双 UTG 方案对贴合精度提出更高要求(图片来源:行业资料)
结语:UV 固化在折叠屏与 AR 两条线上的三个增量
把当天的五条动态放在一起看,UV 固化行业的增量方向大致可以归为三处。其一,UTG 表面的功能涂层——抗刮层、抗眩光层、抗指纹层与纳米纹理层,需要在 30 微米级别的玻璃上实现亚微米级均匀成膜。其二,双 UTG 方案中的光学胶与贴合工艺,光学胶的粘弹性设计与固化窗口直接关系到折痕观感与层压良率。其三,纳米压印胶——随着 AR 光波导走向规模量产,UV 固化路线的纳米压印胶在收缩率、保形度与残余层控制上的表现,将成为镜片良率的决定变量之一。终端品牌在万元档的竞争越激烈,上游材料环节“能不能在微米级良率窗口内稳定交付”的分量就越重。
相关文章
- 2026年11月5日每日光固化行业简报:三井化学拟1.3万亿日元收购JSR,光刻胶板块高开逾2%,光固化3D打印转入批量交付
- 蓝思确认供货苹果纳米纹理UTG,折叠屏盖板产业链迎密集催化
- 折叠屏“超级周”落定:UTG供应链格局成型,UV固化迎三个增量方向
- 折痕治理进入材料主导阶段:UTG与OCA双线并进,UV固化获得三个新支点
- 苹果折叠屏供应链定型:UTG双主供确认,折痕治理转向“铰链×材料”耦合
- 康宁日元计价基板涨价落地,UTG供应链成本重估与工艺升级并行
- iPhoneDuo整机良率六成多,折叠屏量产爬坡与UTG涂层工艺同步承压
- 折叠屏累计出货逼近1亿部:iPhoneDuo预售落定,UTG供应链进入产能与良率双重考验